収入印紙はいくらから?金額一覧と過怠税リスク・買い方まで完全解説
ビジネスの現場や個人の高額な取引において、領収書や契約書を取り交わす際に欠かせない「収入印紙」。日常的に目にする一方で、「いくら以上の取引から貼る必要があるのか」「手持ちがないときはコンビニで買えるのか」「貼り忘れたらどのようなペナルティがあるのか」といった実務上の疑問や不安を抱える人は少なくありません。
特に印紙税法に基づくルールは細かく定められており、正しい知識を持たずに処理を誤ると、本来の税額以上の負担を強いられる「過怠税」が科されるリスクがあります。2026年の最新実務に合わせ、領収書や契約書の金額別一覧、過怠税のペナルティ、正しい消印のルールから電子契約による印紙代削減の仕組みまで、知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書は「税抜記載の売上代金が5万円以上」から200円の収入印紙が必要となり、契約書は文書の種類と記載金額ごとに細かく税額が定められている。
- 要点2:印紙の貼り忘れが税務調査等で発覚した場合、本来の印紙税額に加えて2倍の過怠税が追徴され、合計3倍の納税義務が生じる。
- 要点3:電子マネー決済やPDF発行、クラウド電子契約サービスを活用すれば、印紙税法上の「文書作成」に該当しないため印紙税は完全に非課税となる。
【2026年最新】収入印紙はいくらから必要?領収書・契約書の金額一覧と判定基準
収入印紙が必要になる基準は、作成する書類が印紙税法で定められた「課税文書」に該当するかどうか、そしてそこに記載された金額がいくらであるかによって決まります。
店舗や日々の取引で最も頻繁に扱われる「第17号の1文書(売上代金に係る金銭又は有価証券の受取書)」、いわゆる領収書の場合、記載金額が5万円未満は非課税です。受取金額が5万円以上(税抜)になった時点で、最低額面である200円の収入印紙を貼付する法的義務が生じます。
ここで実務上極めて重要なのが「消費税の扱い」です。領収書上に「税込55,000円(うち消費税額等5,000円)」や「本体価格50,000円、消費税5,000円」のように消費税額が明確に区分記載されている場合、記載金額は税抜の50,000円として扱われます。したがって、この場合は5万円以上となるため200円の印紙が必要ですが、もし「本体価格46,000円、消費税4,600円、合計50,600円」であれば、税抜金額が5万円未満となるため印紙は不要です。一方、消費税額の内訳を書かずに「合計55,000円」とだけ記載すると、記載金額そのものが55,000円と判定され、印紙を貼らなければなりません。
業務委託契約書(第2号文書)や不動産売買契約書(第1号文書)など、ビジネスで頻出する主要文書の印紙税額は以下の通りです。
| 課税文書の種類 | 記載金額の区分 | 印紙税額(本則) | 実務上の注意点・軽減措置 |
|---|---|---|---|
| 領収書・受取書 (第17号の1文書) | 5万円未満 5万円以上〜100万円以下 100万円超〜200万円以下 | 非課税 200円 400円 | 消費税の区分記載があれば税抜金額で判定。以降金額に応じて段階的に増加。 |
| 請負に関する契約書 (第2号文書:工事・システム開発等) | 1万円未満 1万円以上〜100万円以下 100万円超〜200万円以下 200万円超〜300万円以下 | 非課税 200円 400円 1,000円 | 建設工事請負契約書については租税特別措置法による軽減税率が適用される場合あり。 |
| 不動産売買・土地賃貸借 (第1号文書) | 10万円以下 10万円超〜50万円以下 50万円超〜100万円以下 100万円超〜500万円以下 | 200円 400円 1,000円 2,000円(軽減1,000円) | 不動産の譲渡に関する契約書は作成日や金額に応じた軽減措置の要件を確認必須。 |
| 継続的取引の基本契約書 (第7号文書) | 契約期間が3ヶ月超、または更新の定めがあるもの | 一律 4,000円 | 単発の業務委託ではなく、取引基本契約を締結する際は金額にかかわらず4,000円が必要。 |
知らなかったでは済まされない!貼り忘れによる「過怠税」のリスクとペナルティ
「うっかり貼り忘れてしまった」「手元に印紙がなかったためそのまま相手に交付した」という事態は、税務調査において厳しく追及される典型例です。印紙税法第20条に基づき、課税文書に印紙を貼らなかった場合には過怠税(かたいぜい)が課されます。
過怠税のペナルティは重く、原則として本来納めるべき印紙税額の3倍(本来の税額+2倍の過怠税)に跳ね上がります。例えば、本来4,000円の印紙を貼るべき契約書に貼り忘れていた場合、後から徴収される過怠税は12,000円です。
ただし、税務調査で指摘を受ける前に、作成者自らが貼り忘れに気づいて所轄税務署長へ申告書を提出した(自主申告した)場合に限り、過怠税は1.1倍(本来の税額+10%)に軽減されます。万が一過去の契約書や領収書に未貼付の束が見つかった場合は、隠蔽せず速やかに自主申告を行うのが賢明です。
なお、過怠税として納付した金額は、法人税法および所得税法上、全額が損金(必要経費)に算入できないというペナルティも併せ持ちます。企業の利益から純粋な持ち出しとなるため、財務・経理面でのダメージは決して小さくありません。
実務でよく聞かれる疑問として「印紙を貼っていない契約書は法的に無効になるのか」という点がありますが、私法上の効力と税法上の義務は別問題です。印紙を貼っていなくても契約自体は有効に成立します。しかし、税務調査が入れば確実に過怠税の対象となるため、法的な有効性を理由に印紙の貼付を省略することはできません。
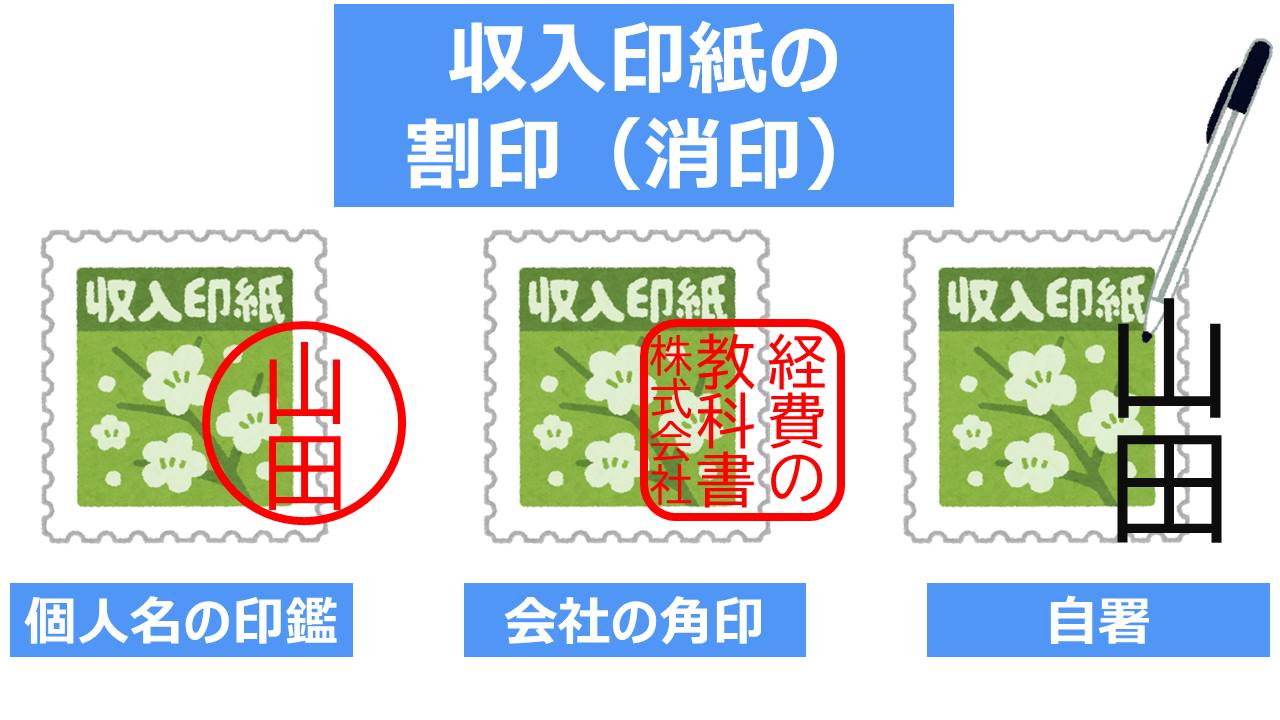
正しい消印(割印)の押し方とルール|再利用防止のための法的要件
収入印紙は、単に書類の所定の位置に貼るだけでは納税を完了したことになりません。印紙税法第8条第2項により、課税文書と印紙の彩紋(模様部分)にまたがって「消印(けしいん)」を押すことが義務付けられています。消印を行って初めて印紙を消滅させ、再利用を防ぐ措置が完了します。
消印に使える印鑑と筆記具の基準
消印に使用する印章(ハンコ)は、契約書に押印した実印や銀行印である必要はありません。社印(角印)、担当者の認印、シャチハタ(浸透印)、さらには氏名や会社名の手書き署名(サイン)でも法的に有効と認められています。
ただし、署名を行う場合の筆記具には明確なルールが存在します。ボールペンや万年筆など、容易に消せない油性・水性インクを使用しなければなりません。鉛筆や摩擦で消えるフリクションボールペンでの署名は無効となります。また、「斜線を2本引いただけ」「×印を書いただけ」といった簡易な記号も、誰が消印したか特定できないため税務上は無効と判断され、印紙税法上の過怠税(本来の税額と同額)を課される対象になります。
「消印」と「割印」の用語の混同に注意
日常会話では印紙の上にハンコを押す行為を「割印」と呼ぶ人が多く見られますが、正確には用語の意味が異なります。
- 消印:切手や収入印紙を再利用できないように印紙と台紙にまたがって押す印鑑や署名のこと。
- 割印:契約書の「正本と副本(甲と乙の控え)」など、独立した2通以上の文書にまたがって押し、関連性や同一性を証明するための印鑑のこと。
契約書を2通作成して甲乙それぞれが保管する場合、印紙への消印はどちらか片方の当事者が行えば足りますが、両者の合意の証として双方の印鑑を並べて消印する商慣習も広く定着しています。

【実態検証】収入印紙はどこで買える?コンビニで買える種類と夜間の入手トラブル
急な取引や休日の契約締結で「今すぐ収入印紙が必要になった」という現場で最も頼りにされるのがコンビニエンスストアです。しかし、コンビニでの印紙購入には現場特有の落とし穴が存在します。
コンビニで取り扱っている印紙の種類と在庫のリアル
セブン-イレブン、ローソン、ファミリーマートなどの大手コンビニエンスストアは「郵便切手類販売所」の指定を受けており、基本的に収入印紙を取り扱っています。しかし、店舗に常備されているのは需要が最も高い「200円の収入印紙」のみであるケースがほとんどです。
400円、1,000円、2,000円、4,000円といった高額券種の収入印紙は、一般的なコンビニでは在庫を置いていません。仮に契約書で4,000円分の印紙が必要な場合、200円の印紙を20枚並べて貼るという物理的に極めて不格好な対応を迫られるか、そもそも店舗に20枚もの在庫がなく調達不能に陥るトラブルが現場で頻発しています。
高額な収入印紙を購入できる確実な窓口一覧
高額券種やまとまった枚数の収入印紙を調達する場合、以下の窓口を利用するのが確実です。
- 郵便局の窓口:1円単位から最高額面(10万円)まで、原則すべての券種が購入可能。ただし平日夕方以降や土日祝日は本局(ゆうゆう窓口)等を除き営業していない点に注意。
- 法務局(登記所)の売店:登記申請等で高額印紙が使われるため、各種券種が常備されている。
- 市役所・区役所の売店や指定金融機関:窓口での手数料納付用に主要な券種を取り扱い。
- 金券ショップ:額面の98%〜99%程度で安く購入可能。ただし在庫状況は店舗によりばらつきがある。
買い間違えた印紙の交換と払い戻し(換金)ルール
誤って過剰な金額の印紙を購入してしまったり、不要になったりした収入印紙は、郵便局の窓口へ持ち込むことで他の券種の印紙や切手等と交換可能です。その際、印紙1枚につき5円の交換手数料が発生します。
ただし、郵便局の窓口で「現金への払い戻し(返金)」を受けることは法律上できません。現金化したい場合は、金券ショップや買取業者に売却するか、あるいは書類に誤って貼り付けてしまった場合に「印紙税過誤納確認申請書」を税務署へ提出して還付手続きを受ける必要があります。
一般に知られていない盲点とネットの誤解|「電子契約なら印紙税ゼロ」の法的根拠
「なぜPDFで送る領収書や、クラウドサインなどの電子契約には印紙を貼らなくてよいのか?」という疑問は、経理担当者だけでなく経営層からも頻繁に上がります。
印紙税法第2条および第3条では、「課税文書を作成した者は、その作成した課税文書につき、印紙税を納める義務がある」と規定されています。そして、国税庁の基本通達および過去の国会答弁(平成17年の内閣総理大臣答弁書など)において、印紙税法上の「作成」とは「目的物の交付(紙の用紙への印刷・押印・手渡し等)」を指すと明確に定義されています。
つまり、サーバー上に保管された電子データや、インターネット回線を通じてPDFファイルを電子メールで送信する行為は、紙の「文書を作成」したことにならないため、どれほど高額な取引であっても印紙税は完全に非課税(課税対象外)となります。
| 取引・発行の形態 | 印紙税の課否 | 法的根拠・判定理由 |
|---|---|---|
| 紙の契約書・領収書を対面交付 | 課税(要貼付) | 物理的な紙の課税文書を「作成・交付」しているため課税対象。 |
| 電子契約(クラウドサイン等) | 非課税(不要) | 電磁的記録の送受信であり、印紙税法上の「文書作成」に該当しない。 |
| PDF領収書のメール送信・Web発行 | 非課税(不要) | 受取側が電子データを受け取っているため、金額にかかわらず印紙不要。 |
| クレジットカード決済の領収書 | 非課税(不要) | 「クレジットカード等による決済」と明記されている場合、金銭の直接受領がないため非課税。 |
ここで現場が最も陥りやすい落とし穴が、「電子データで送った後、わざわざ紙に印刷して相手に手渡し・郵送した場合」です。相手方に紙の原本として交付した瞬間、それは物理的な課税文書の作成とみなされ、印紙税の納税義務が発生します。電子取引によるコスト削減を徹底するためには、社内の運用ルールを「電子交付で完結させる」形式に統一することが必須条件です。

【プロの結論】経理処理の仕訳方法と電子化によるコスト削減の判断基準
収入印紙を購入・使用した際の会計処理と、今後のペーパーレス化に向けた導入基準について解説します。
勘定科目と消費税区分の基本仕訳
収入印紙を購入した際の勘定科目は、原則として「租税公課(そぜいこうか)」を使用します。印紙の購入は郵便局やコンビニ等の正規窓口で行う限り、消費税法上「非課税取引」となります。
実務上の仕訳例は以下の通りです。
- 購入時(即時使用する場合):
(借方)租税公課 200円(非課税) / (貸方)現金 200円 - 決算時の未使用分処理(期末に手許に残った印紙):
(借方)貯蔵品 10,000円 / (貸方)租税公課 10,000円
なお、金券ショップで額面より安く印紙を購入した場合、消費税の扱いは「課税仕入れ」になります。仕入税額控除の対象となるため、経理処理の税区分ミスに注意が必要です。
【プロの判断基準】電子契約へ移行すべき企業・紙を維持すべき事業者の条件
契約業務のデジタル化が進む中、すべての取引を即座に電子化すべきか迷う現場も少なくありません。自社の取引実態に応じた判断基準は以下の通りです。
▼電子契約・電子領収書へ速やかに完全移行すべきケース
- 月間の契約書締結件数が10件以上あり、年間数万円以上の印紙税および郵送代・封入人件費が発生している。
- 業務委託契約や売買契約など、1件あたりの印紙税額が4,000円以上の取引が定期的に発生する。
- リモートワークや全国規模の取引先とのやり取りが多く、契約締結のリードタイムを短縮したい。
▼一部で紙の運用を継続・併用すべきケース
- 取引先が高齢層の個人や、ITツールの利用に強い拒絶感を持つ小規模事業者で、紙面での押印受領を取引継続の絶対条件とされている場合。
- 定期借地契約や任意後見契約など、法律上公正証書や書面での作成が義務付けられている特殊な契約文書。
【収入印紙】に関するよくある質問(FAQ)
Q1:領収書の金額がちょうど50,000円(税込)の場合、印紙は必要ですか?
A1:領収書上に「うち消費税額等4,545円」のように消費税額が明確に区分記載されていれば、税抜価格は45,455円となるため「5万円未満」として印紙は不要です。ただし、内訳が書かれておらず「50,000円」とだけ記載されている場合は、記載金額が5万円以上とみなされ200円の収入印紙が必要になります。
Q2:貼り間違えた収入印紙や余った印紙は現金で払い戻しできますか?
A2:郵便局の窓口では現金での払い戻しはできません。1枚あたり5円の交換手数料を支払うことで、別の額面の印紙や郵便切手と交換することは可能です。現金化したい場合は金券ショップ等へ売却するか、書類に誤貼付した分であれば税務署へ「印紙税過誤納確認申請書」を提出して還付を受ける必要があります。
Q3:収入印紙と「収入証紙」は何が違いますか?
A3:収入印紙は国に税金や手数料を納めるためのもので全国共通です。一方、収入証紙(都道府県証紙)は各地方自治体に運転免許更新手数料やパスポート発給手数料などを納めるためのもので、自治体ごとに発行されています。両者に互換性はなく、契約書に都道府県の証紙を貼っても印紙税を納めたことにはならないため注意してください。
まとめ:2026年以降の実務対応と失敗しないための判断基準
収入印紙は、日常の取引や契約業務において見落とされがちですが、法的な義務と重いペナルティが直結する重要な税務領域です。受取書は「税抜5万円以上」、請負契約書等は「1万円超」から課税対象となり、貼り忘れた場合には本来の3倍という重い過怠税が科されます。
また、コンビニで購入できる券種には限りがあるため、高額な契約を控えている場合は事前に郵便局等で必要券種を確保するか、あるいは「電子契約・電子領収書」の仕組みを導入して印紙税そのものを合法的にゼロ化する運用へのシフトが効果的です。日頃の経理・法務ルールを正確に整え、無駄な追徴リスクやコストを確実に防ぎましょう。 (出典: 収入 印(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
