リボ払いとは?仕組みと分割払いとの違い・手数料の罠を徹底解説
クレジットカードの利用明細を見て「毎月しっかり支払っているはずなのに、利用残高がまったく減っていない」と戦慄した経験はないでしょうか。購入金額にかかわらず月々の支払額を一定に抑えられる「リボルビング払い(通称:リボ払い)」は、一見すると家計管理に便利な仕組みに見えます。しかし、その手軽さの裏側には、高額な手数料が雪だるま式に膨らみ続ける構造的なリスクが隠されています。
2026年現在も、キャッシュレス決済の普及やポイント還元キャンペーンをきっかけに、意図せず「自動リボ」に設定されたまま利用を続けてしまい、国民生活センター等へ相談を寄せるケースが後を絶ちません。本稿では、リボ払いの根本的な仕組み、分割払いとの決定的な違い、実質年率15.0%という高金利の手数料計算、そして残高が減らない心理的・構造的な罠の真相を、具体的なシミュレーションとともに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「毎月の支払額を固定」する方式であり、購入ごとの「支払回数を固定」する分割払いとは根本的に仕組みが異なる。
- 要点2:一般的な手数料率は実質年率15.0%前後と極めて高く、「残高スライド元利定額方式」により返済初期は利息ばかりが引かれて元金が減りにくい。
- 要点3:残高を放置すると返済期間が長期化して手数料総額が元金を圧迫するため、早期の「繰り上げ返済」や「自動リボ解除」が最大の防衛策となる。
【基本構造】リボ払いの仕組みとは?分割払いとの決定的な違い
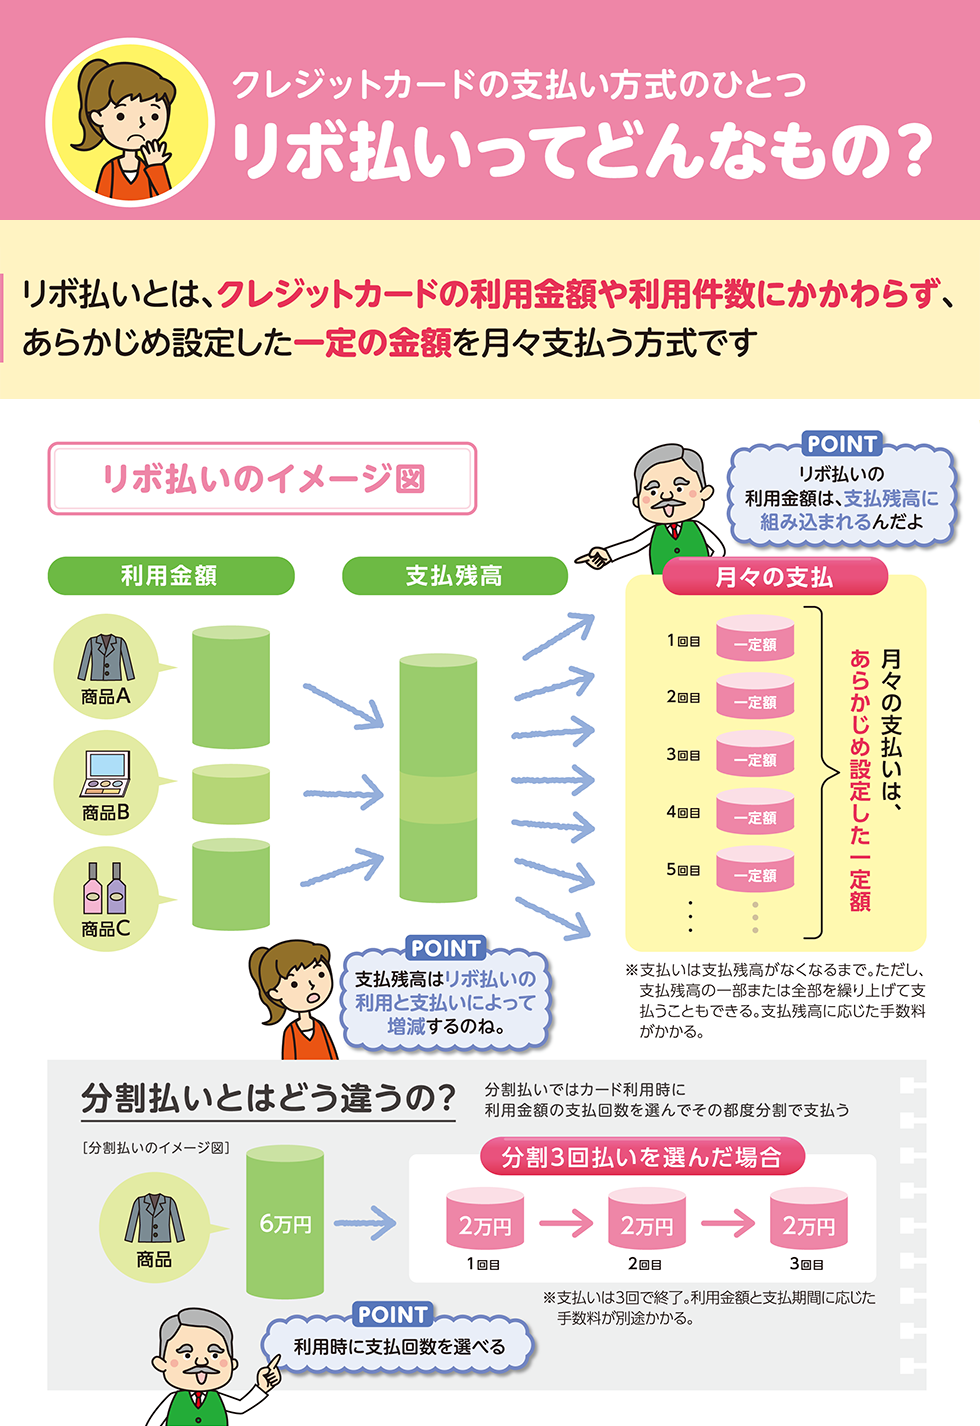
リボルビング払いとは、クレジットカードの利用件数や合計金額にかかわらず、あらかじめ設定した「毎月一定の金額」を手数料とともに支払っていく決済方式です。例えば、10万円の買い物をしても、5万円の買い物を追加しても、設定額が「毎月1万円」であれば、月々の請求基本額は1万円(+手数料)のまま変わりません。
ここで多くの利用者が混同しやすいのが「分割払い」との違いです。両者の最も決定的な差異は、「支払回数を指定するか」「支払金額を指定するか」という管理軸にあります。
分割払いは、「この10万円のバッグを10回払いで買う」というように、商品ごとに支払回数を固定します。そのため、買い物を重ねれば「1万円×商品数」となり毎月の支払額は増えますが、指定した回数を終えれば確実に支払いは完結します。
一方のリボ払いは、どれだけ買い物を追加しても毎月の支払額が変わりません。その結果、全体の債務感覚が麻痺し、返済期間が際限なく後ろへ伸びていく構造になっています。
【徹底比較】クレジットカード支払方法の違いと手数料相場
クレジットカードに用意されている主要な支払方法について、手数料負担や管理のしやすさを一覧で比較検証します。
| 支払方法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 1回払い / 2回払い | 手数料:0円(完全無料) | 翌月または翌々月の一括引き落とし | 最も安全かつ経済的。家計管理の基本とすべき支払い手段。 |
| ボーナス一括払い | 手数料:0円(加盟店による) | 夏・冬のボーナス月に一括引き落とし | 手数料無料の猶予期間が長い反面、支給減などのリスク管理が必要。 |
| 分割払い(3回以上) | 実質年率:12.0%〜15.0%程度 | 指定回数(3・5・10・24回等)で完済 | 手数料はかかるが、完済期日が明確なため残高の肥大化を防ぎやすい。 |
| リボルビング払い | 実質年率:15.0%〜18.0%(大半が15.0%) | 残高に応じた定額引き落とし | 極めて金利が高く、追加利用で完済時期が見えなくなる最大のリスク商品。 |
なぜ終わらないのか?「残高スライド元利定額方式」と手数料計算の罠
リボ払いで多くの人が陥る「残高が減らない」現象には、明確な数学的・構造的理由があります。その主因が、多くのカード会社で採用されている残高スライド元利定額方式と高率な金利手数料です。
1日単位で加算される手数料の計算式
クレジットカードのリボ払い手数料は、一般的に「実質年率15.0%」に設定されています。手数料の計算は日割りで行われ、基本計算式は以下の通りです。
手数料 = 締切日の利用残高 × 実質年率(15.0%) ÷ 365日 × 利用日数(約30日)
例えば、利用残高が50万円ある場合、月々の手数料だけで「500,000円 × 15.0% ÷ 365 × 30日 = 約6,164円」が発生します。
元利定額方式がもたらす錯覚
ここで「元利定額方式(支払額の中に手数料が含まれる方式)」で毎月の支払いを1万円に設定していた場合、深刻な事態が起こります。
毎月支払っている1万円の内訳は、「元金の返済:約3,836円」「手数料の支払い:約6,164円」となります。つまり、本人は1万円を返済したつもりでも、元金は4,000円弱しか減っていません。この状態でさらに翌月2万円の買い物をカードで行えば、返済ペースを追加利用ペースが完全に上回り、残高は減るどころか増え続けます。
【30万円利用時の返済シミュレーション】
実際に30万円の買い物をし、追加利用を一切せずに毎月定額で返済した場合の比較データです(実質年率15.0%で試算)。
・毎月3万円返済の場合:返済回数11回 / 手数料総額 約21,000円(総支払額 約32.1万円)
・毎月1万円返済の場合:返済回数36回 / 手数料総額 約71,000円(総支払額 約37.1万円)
・毎月5千円返済の場合:返済回数93回(約7年9ヶ月) / 手数料総額 約215,000円(総支払額 約51.5万円)
月々の支払額をわずか5千円にするだけで、元金の7割以上にも及ぶ21万円以上の手数料を余分に支払う計算になります。これが「リボ地獄」と呼ばれる現象の正体です。
【実態検証】利用者の生の声と現場データが見せるリボ払いのリアル
消費生活センターやWeb上のコミュニティ(知恵袋、SNS等)には、リボ払いに関する生々しい相談が日々寄せられています。取材データと現場の声を分析すると、トラブルの多くは「自覚のない利用開始」から始まっています。
「年会費無料や5,000ポイント進呈のキャンペーンに釣られてカードを作ったら、初期設定が『自動リボ(登録型リボ)』になっていた。毎月の明細をWebで細かく確認していなかったため、2年間で30万円以上の手数料を取られていたことに後から気づいた」(20代・会社員手記より)
「支払いが苦しい月に『あとからリボ』を使ってしまい、毎月の支払いが楽になったことで気が緩んだ。気づけば枠上限の100万円まで使い切り、毎月2万円払っても1万2千円が手数料に消える自転車操業に陥った」(30代・公務員相談事例)
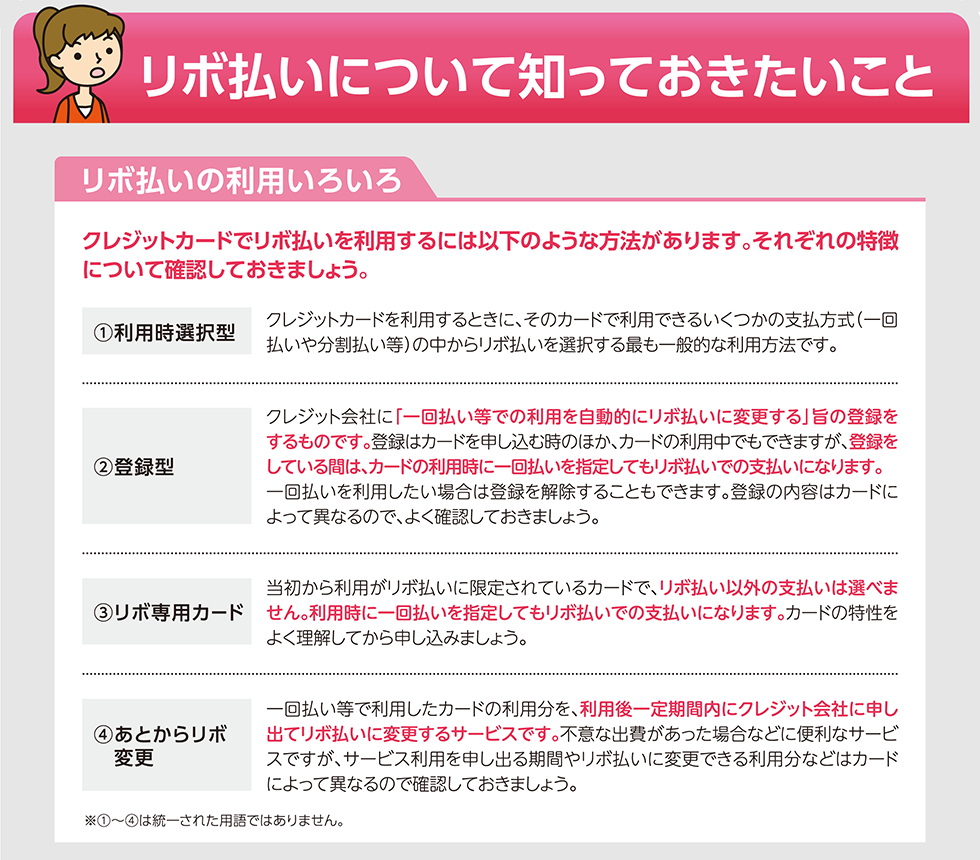
店頭レジで「1回払いで」と伝えて決済しても、カード自体が自動リボ設定になっている場合、システム側で自動的にリボ払いに変換されます。明細書の引き落とし額だけを見て安心していると、裏で残高が累積していくという巧妙な仕様が、被害感を強める要因となっています。
一般に知られていない盲点とネットの誤解
ネット上にはリボ払いに関する様々な言説が飛び交っていますが、その中には誤った認識も少なくありません。代表的な盲点を検証します。
誤解1:「繰り上げ返済には複雑な審査やペナルティがある?」
事実無根です。リボ払いの残高は、会員専用サイトや提携ATM、カスタマーデスクへの電話一本で、いつでも全額一括返済または一部繰り上げ返済が可能です。違約金等は一切発生せず、むしろ早期に返済した日数分だけ手数料が日割りで減額されるため、利用者にとってメリットしかありません。
誤解2:「リボ払いを使っているだけで信用情報(ブラックリスト)に載る?」
リボ払いを利用している事実だけで信用情報機関(CICやJICC)に異動情報(いわゆるブラックリスト)が登録されることはありません。ただし、「割賦残高」として借入残高が記録されるため、将来的に住宅ローンや自動車ローンの審査を受ける際、借入限度額の引き下げや審査落ちの要因になるケースは確実に存在します。
【プロの結論】行動経済学から見る罠と賢い選択基準
なぜ人間はこれほど高コストなリボ払いに手を出してしまうのでしょうか。行動経済学における「現在志向バイアス(双曲割引)」という理論がこの心理を明確に説明しています。
人間は「将来支払う大きな痛み(高額な手数料)」よりも、「今すぐ手に入る快楽(商品)」や「今月の支払いが少なくて済む安心感」を過剰に高く評価してしまう性質を持っています。月々数千円の支払いで数十万円の買い物ができたように錯覚させるリボ払いは、人間の心理的脆弱性を突いた金融工学の産物といえます。
【利用可否の判断基準】
▼ 絶対に利用してはいけない人:
・毎月のカード利用明細を1行ずつ確認する習慣がない人
・「手元にお金がないが欲しいものがある」という理由で利用しようとしている人
・現在のリボ利用残高と適用金利を即答できない人
▼ 限定的に利用を検討してもよい人:
・突発的な冠婚葬祭や医療費など一時的な出費に対し、翌月または翌々月のボーナス等で確実に全額繰り上げ返済できる資金計画が立っている人
・カード会社独自の入会特典(大量ポイント等)を獲得後、即座に残高を一括返済し、リボ設定を解除できる徹底した自己管理力を持つ人
【即効脱出法】リボ払いの残高を最速で完済する3つの実践ステップ
すでに膨らんでしまったリボ残高を抱えている場合、放置すればするほど状況は悪化します。以下の3ステップを直ちに実行することが推奨されます。
ステップ1:カードの「自動リボ設定」を即座に解除する
まずは会員ページにログインし、今後の利用分がすべて1回払いになるよう設定を変更します。蛇口を閉めなければ残高は減りません。
ステップ2:手元資金を使った「繰り上げ返済・一括返済」の実施
普通預金に眠っている資金があるなら、金利0.001%〜0.1%程度の預金に置いておく意味はありません。年利15.0%の手数料を止めることが最も確実な資産防衛です。提携ATMやWeb手続きから可能な限り元金を減らしてください。
ステップ3:低金利ローンへの「借り換え」を検討する
残高が高額で即時完済が難しい場合は、銀行のフリーローンやおまとめローン(金利年3.0%〜8.0%程度)への借り換えを検討します。金利差によって発生する利息を大幅に削減し、返済期間を強制的に確定させることが可能です。
【リボルビング払いとは】に関するよくある質問(FAQ)
Q1:リボ払いの手数料は消費税の対象になりますか?
A1:リボ払いの手数料は金融取引における「利息」に該当するため、非課税取引となります。消費税は加算されません。
Q2:気づかないうちにリボ払いになっていた場合、過去に払った手数料は返金してもらえますか?
A2:利用規約への同意(カード申込時やキャンペーン応募時のチェック等)が法的に成立している場合、原則として過去に支払った手数料の返金を受けることはできません。ただし、説明が著しく不十分であったなど明白な瑕疵がある場合は、消費生活センター(局番なし188)へ相談してください。
Q3:リボ払いを一括返済したい場合、どこから手続きすればいいですか?
A3:カード会社の公式会員サイト(マイページ)、公式アプリ、またはカード裏面に記載されたカスタマーサポートへの電話で申し込めます。次回の口座引き落とし日に全額合算して引き落とす方法や、指定口座への即時振込、提携ATMからの入金返済が選べます。
まとめ:リスクを正しく理解しキャッシュレス決済の主導権を握る
リボルビング払いは、仕組みを熟知し、極めて短期間の資金繰りツールとして計画的に利用しない限り、家計に深刻なダメージを与え続ける高リスクな金融サービスです。毎月の支払額が一定である安心感は、借金の返済を先送りにしているだけに過ぎません。
まずは手元のスマートフォンからカードの利用明細と支払設定を確認してください。もし意図しないリボ設定がされていたり残高が残っている場合は、早期の繰り上げ返済と設定解除を行い、健全な家計管理を取り戻しましょう。 (出典: リボルビング 払い とは(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
