収入印紙とは?貼る理由や金額一覧・過怠税ペナルティと電子化まで徹底解説
ビジネスの契約締結や高額な買い物の領収書で目にする「収入印紙」。日常的に扱っていても、「そもそもなぜ貼らなければならないのか」「貼らないとどんなペナルティがあるのか」といった根本的なルールを正確に把握できている人は決して多くありません。
収入印紙は、国の税金である印紙税を納付するための公的な証票です。もし貼り忘れや金額の計算ミスを放置すると、税務調査で本来の税額の最大3倍にのぼる過怠税を徴収されるリスクを伴います。2026年現在の税務基準に基づき、領収書や契約書ごとの課税ルール、正しい割印の方法、購入場所、さらには電子契約を活用したコスト削減手法まで、実務に直結する知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は「印紙税」を納付するための証票であり、5万円以上の金銭受取書(領収書)や特定の契約書(課税文書)に貼付・消印する法的義務がある。
- 要点2:貼り忘れや金額不足を放置すると、本来の税額に加え2倍の追徴が課され「合計3倍の過怠税」が徴収されるが、契約自体の法的な有効性は失われない。
- 要点3:電子契約やPDFによる電子データ取引であれば印紙税法上の「文書の作成」に該当しないため、印紙の貼付は完全不要となり大幅なコスト削減が可能になる。
【基礎知識】収入印紙とは何か?なぜ貼る必要があるのかを解説
収入印紙とは、国が定めた印紙税法に基づき、一定の経済的価値を持つ取引書類(課税文書)に対して課される税金を前納するための証票です。切手と似た形状をしていますが、切手は郵便サービスの利用料金を支払うものであるのに対し、収入印紙は国に租税を納めるための手段という決定的な違いがあります。
国税庁の基本指針によると、印紙税は「取引に伴って作成される文書の背後にある経済的利益や、文書の作成によって生じる法的権利関係の安定性」に着目して課税される仕組みです。ビジネス取引で交わされる契約書や領収書は、当事者間の合意を公的に証明し、取引を円滑に進める役割を果たします。国はそのような法的・経済的な保護を与える対価として、文書の作成者に軽微な納税を求めているという建前になっています。
法律上、印紙税の対象となる文書は「課税文書」と呼ばれ、印紙税法別表第一において第1号から第20号までの20種類に厳密に分類されています。代表的なものには、不動産売買や金銭消費貸借などの契約書(第1号文書)、業務委託などの請負契約書(第2号文書)、そして売上代金の受取書・領収書(第17号文書)が挙げられます。これらに該当しない文書や、記載金額が一定基準以下のものは「非課税文書」として扱われ、印紙を貼る必要はありません。
【金額一覧・基準】領収書5万円ルールと契約書の税額早見表
実務で最も頻繁に遭遇するのが、領収書(受取書)と契約書における印紙税の判定です。判定を誤ると納税漏れにつながるため、正確な金額基準と計算ルールを把握しておく必要があります。
まず、領収書(第17号の1文書:売上代金に係る金銭又は有価証券の受取書)においては、記載された受取金額が5万円未満(49,999円以下)であれば非課税となります。5万円以上になると一律200円からの印紙税が発生し、金額が大きくなるにつれて税額が段階的に上がっていきます。ここで極めて重要な実務ポイントが「消費税の扱い」です。領収書内に「本体価格46,000円、消費税4,600円、合計50,600円」のように消費税額が明確に区分記載されている場合、判定基準となる記載金額は税抜きの46,000円とみなされるため、印紙は不要となります。
次に、業務委託契約書や不動産売買契約書など、各種契約書における印紙税の基準を以下の比較表にまとめました。
| 文書の種類・区分 | 契約金額・記載金額 | 印紙税額(印紙代) | 実務上の重要ポイント |
|---|---|---|---|
| 領収書(売上代金) (第17号の1文書) | 5万円未満 5万円以上〜100万円以下 100万円超〜200万円以下 | 非課税(0円) 200円 400円 | 税抜金額が5万円未満なら非課税。消費税の別記が必須条件。 |
| 不動産売買・金銭消費貸借 (第1号文書) | 10万円以下 50万円超〜100万円以下 1,000万円超〜5,000万円以下 | 200円 1,000円 20,000円(軽減措置あり) | 不動産の譲渡に関する契約書は租税特別措置法による軽減税率が適用される場合がある。 |
| 請負に関する契約書 (第2号文書:工事・システム開発等) | 1万円未満 100万円超〜200万円以下 1,000万円超〜5,000万円以下 | 非課税(0円) 400円 20,000円(建設請負は軽減あり) | 単なる委任(準委任)契約は非課税だが、「成果物の完成」を約束する請負契約は課税対象。 |
| 継続的取引の基本契約書 (第7号文書) | 契約期間が3ヶ月超または更新規定あり | 一律 4,000円 | 取引基本契約や業務委託基本契約など。契約期間が3ヶ月以内で更新のないものは非課税。 |
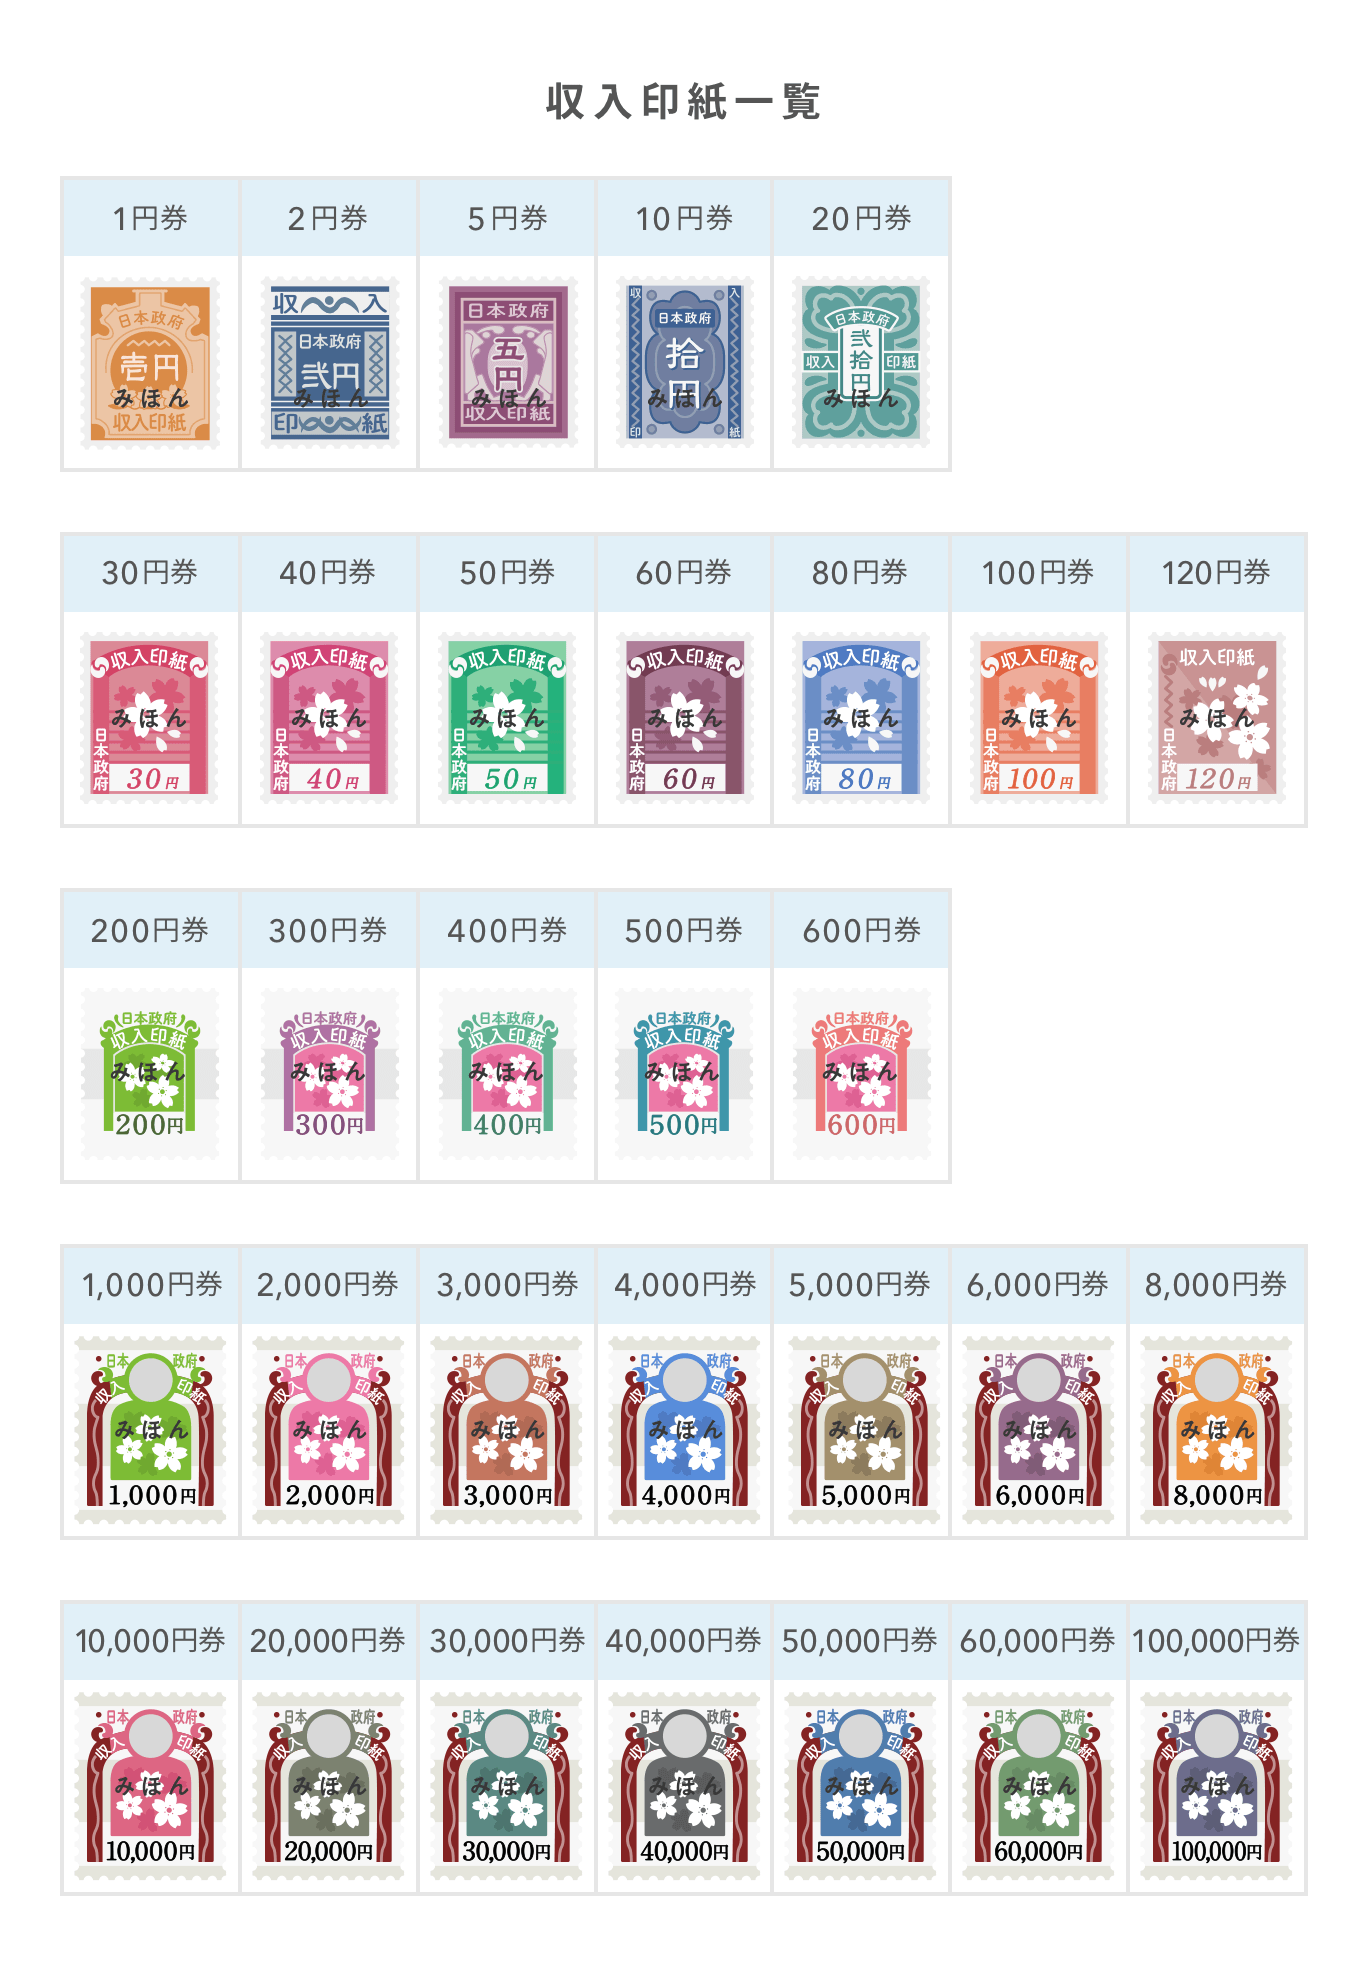
現在発行されている収入印紙は、1円から最高額の10万円券まで全31種類が存在します。少額取引では200円や400円が一般的ですが、大型建築やM&Aなどの高額契約では、複数枚の高額印紙を組み合わせて貼付することになります。
【リスク検証】収入印紙を貼らないとどうなる?過怠税「最大3倍」のペナルティと法的効力
「紙の契約書に収入印紙を貼り忘れた」「印紙代を浮かせるためにわざと貼らなかった」という場合、税務上および法律上どのようなペナルティが科されるのでしょうか。現場で最も多い誤解とリスクを検証します。
過怠税は「本来の税額+2倍」の合計3倍負担
印紙税法第20条に基づき、本来貼るべき収入印紙を貼っていないことが税務調査などで発覚した場合、納付しなかった印紙税の額に加えてその2倍の金額、すなわち合計3倍に相当する「過怠税」が課されます。例えば、本来2万円の印紙を貼るべき契約書で未納が指摘された場合、納付すべき過怠税は6万円に跳ね上がります。
ただし、税務調査を受ける前に作成者が自ら貼り忘れに気づき、所轄税務署長に対して自発的に不納付を申し出た場合は、ペナルティが軽減され1.1倍(元の税額+10%)で済みます。また、過怠税として支払った金額は、法人税や所得税の計算上「損金(経費)」として算入することが一切認められません。企業にとっては純粋な追徴損失となるため、財務面でも大きなダメージを受けます。
印紙を貼らなくても「契約自体の効力」は有効
ビジネスの現場で頻繁に交わされる疑問として、「収入印紙が貼られていない契約書は法律上無効になるのか?」という点があります。
結論から言えば、収入印紙の貼付の有無と、民法上の契約の成立および効力は何の関係もありません。印紙税法はあくまで税金の徴収を目的とした行政法務であり、当事者間の合意によって成立した契約そのものを無効にする効力は持たないためです。裁判所においても、印紙が貼られていない契約書であっても有効な証拠資料として採用されます。ただし、裁判の過程で裁判官や相手方弁護士から課税文書であることが指摘され、税務署へ通知されて過怠税が追徴されるリスクは極めて高くなります。

【購入・貼り方】どこで買える?土日の買い方と正しい割印・経費処理
実際に収入印紙が必要になった際、どこで購入できるのか、どのように書類へ貼り付けて処理すべきかという実務知識を整理します。
収入印紙はどこで買える?土日・夜間の入手方法
収入印紙の主な購入場所は以下の通りです。場所によって取り扱っている券種が大きく異なります。
- 郵便局(全券種対応):1円から10万円券まですべての額面が揃っています。平日の窓口営業が基本ですが、中央郵便局などの「ゆうゆう窓口」であれば土日・祝日や夜間でも購入可能です。
- コンビニエンスストア(200円券中心):セブン-イレブン、ファミリーマート、ローソン等で24時間購入できます。ただし、常備されているのは需要の高い200円印紙のみであることがほとんどで、高額券の入手は困難です。
- 法務局(登記所)・市役所窓口:登記申請や証明書発行用の印紙売り場が併設されており、多様な券種が購入できます。
- 金券ショップ:定価より1〜3%程度安く購入できる場合がありますが、在庫状況が流動的で領収書の発行規定に注意が必要です。
割印(消印)の正しいやり方とルール
収入印紙を文書に貼り付けただけでは、印紙税を納付したことにはなりません。印紙の再利用(使い回し)を防ぐため、文書と印紙の彩紋(模様)の境界線にかけてスタンプや署名を行う「消印(割印)」をして初めて納税が完了します。
消印には以下のような法的ルールがあります:
- 使用する印鑑:契約書に押印した実印や銀行印である必要はありません。認印、ゴム印(社判)、さらにはボールペンやサインペンによる「作成者の自筆署名(フルネームまたは氏名)」でも法的に有効です。ただし、鉛筆など消去可能な筆記用具は無効です。
- 消印のペナルティ:印紙を貼っていても消印を忘れた場合、印紙税法違反となり、印紙の額面金額と同額の過怠税が科されます。
勘定科目と経費処理・余った印紙の交換手数料
購入した収入印紙の会計処理は、原則として「租税公課」の勘定科目を使用します。郵便局やコンビニで購入する際、収入印紙自体は「消費税非課税」として扱われるため、仕入税額控除の対象外となります。なお、期末時点で未使用のまま手元に残った印紙は「貯蔵品」として資産計上し、翌期に振り替える必要があります。
金額を間違えて購入してしまった場合や、書類に貼り付けたものの使用しなくなった印紙は、郵便局の窓口へ持ち込めば1枚あたり5円の手数料で他の額面の印紙や郵便切手と交換が可能です。ただし、一度購入した印紙を税務署や郵便局で「現金に払い戻し(返金)」することは原則としてできません(税務署での還付請求は、過誤納金の手続きを経て銀行振込される形となります)。
【コスト削減の真相】なぜ電子契約は収入印紙が不要なのか?法的手続きと実務判断
近年のDX推進に伴い、多くの企業が導入を進めている「電子契約」や「電子領収書」。最大のメリットとして挙げられるのが、印紙税が完全に非課税(0円)になるという点です。
国税庁が見解を示す「電子データ非課税」の論理的根拠
なぜ数百万円単位の契約であっても、電子契約なら印紙が不要になるのでしょうか。その理由は、印紙税法が制定された昭和初期の古い法的構造にあります。
印紙税法第2条および国税庁の基本通達において、課税の対象は「課税文書の作成」と定義されています。そして、通達における「作成」とは、目的物である「現物の用紙・紙媒体に文字を記載し、相手方に交付すること」を指します。クラウドサインやDocuSignなどを利用した電子契約、あるいはメールで送信されるPDFの領収書・契約書は、電磁的記録(サーバー上のデータ)のやりとりに過ぎず、紙の文書を物理的に作成・交付していません。したがって、印紙税法上の課税文書には該当せず、印紙を貼る義務が一切発生しないのです。
【実務検証】電子化を推進すべき取引と紙を残すべき取引の判断基準
企業や個人事業主が印紙税コストを削減する上で、どのような取引から電子化を進めるべきかの判断基準を提示します。
| 取引カテゴリー | 電子化による印紙税削減効果 | 導入推奨度 | 導入時の注意点・実務判断 |
|---|---|---|---|
| 業務委託契約・秘密保持契約 (継続取引・フリーランス発注) | 1件あたり200円〜4,000円が完全に0円化 | ★★★★★ (即時導入推奨) | 件数が多く年間コストの圧縮効果が高い。相手方のITリテラシーに応じたツール選定が必要。 |
| 高額な工事請負・売買契約 (数千万円〜数億円規模) | 1件あたり2万円〜10万円以上の印紙代が浮く | ★★★★☆ (極めて高い削減効果) | 取引先の合意形成が必須。建設業法等に準拠した認定タイムスタンプ対応の電子契約システムを使用。 |
| 対面での少額決済領収書 (飲食店・小売・店舗取引) | 5万円以上の領収書(200円)が不要に | ★★★☆☆ (業務設計次第) | POSレジからのWeb領収書発行システムやメール送付への移行が必要。顧客層の受容性を考慮。 |
一般に知られていない盲点とネットの誤解
インターネット上のQ&AサイトやSNSで頻繁に見受けられる、収入印紙に関する「よくある3大トラブルと誤解」を是正します。
誤解1:クレジットカード払いの領収書にも印紙が必要?
【真相】クレジットカード決済の場合は、5万円を超えていても印紙は一切不要です。
印紙税法上の受取書は「金銭または有価証券の受領」を対象としています。クレジット決済は信用の供与(信用取引)であり、その場での現金の授受が発生しないためです。ただし、条件として領収書上に「クレジットカード利用」「クレジット決済」と明記されている必要があります。記載がない場合は通常の金銭受取書とみなされ、印紙が必要になります。
誤解2:契約書を2通作成した場合、印紙はどちらか片方でいい?
【真相】甲乙双方が原本を1通ずつ所持する場合、2通とも印紙の貼付が必要です。
双方が署名押印した原本は、それぞれが独立した「課税文書」とみなされます。印紙税を節約したい場合は、原本を1通のみ作成して甲が保管し、乙は原本の「写し(コピー)」を保管する方法があります。この際、コピー側に改めて署名押印や「原本と相違ない」という証明文言を記載すると、コピー自体が新たな課税文書と判定されるため注意が必要です。
誤解3:後から電子データを紙に印刷して保管したら課税される?
【真相】単なる社内保存用のバックアップ印刷であれば非課税のままです。
電子メールやクラウド経由で合意・締結されたPDF契約書を、後から紙にプリントアウトしてファイル保管しても、それは「文書の写し(複製物)」に過ぎず、新たな課税文書の作成には当たりません。ただし、印刷した紙に改めて当事者が直筆サインや実印を押印して相手方に交付した場合は、紙の契約書を新しく作成したとみなされ、印紙税が課されます。
【収入印紙とは】に関するよくある質問(FAQ)
Q1:領収書の金額を意図的に2枚に分割して5万円未満に抑えるのは違法ですか?
A1:1回の取引に対して合理的な理由なく領収書を小分けにする行為は、税務調査において「租税回避行為(事実の仮装・隠蔽)」と認定されるリスクがあります。例えば、10万円の同一売買に対し、意図的に5万円未満の領収書を2枚発行した場合、実質的に1つの取引文書とみなされ、過怠税が課される可能性があります。商品ごとの会計が完全に分かれているなど、明確な取引上の区分理由がない限り分割発行は避けるべきです。
Q2:契約を途中で解除・破棄した場合、貼ってしまった印紙代は戻ってきますか?
A2:契約が解除・無効になったとしても、一度作成され消印された契約書の印紙税は一切還付されません。印紙税は「文書の作成という行為そのもの」に対して成立する税金であり、その後の契約の履行状況には影響されないためです。ただし、本来貼る必要のない非課税書類に誤って貼ってしまった場合や、所定の金額より多く貼りすぎてしまった場合に限り、税務署へ「印紙税過誤納確認申請書」を提出することで過誤納分の還付を受けることができます。
Q3:収入印紙代を契約の相手方と折半することはできますか?
A3:法律上、印紙税は文書の作成者が連帯して納付する義務を負っているため、当事者間で折半(割り勘)することは実務上広く行われています。例えば原本を2通作成する場合、双方が自社保管用の1通分ずつ印紙代を負担するのが一般的な商慣習です。
まとめ:印紙税のルールを把握して過怠税回避とコスト削減を両立しよう
収入印紙は、ビジネスや日常の金銭取引において避けて通れない重要な税務手続きです。何気なく交わす領収書や契約書であっても、金額の記載方法や文書の分類によって納税義務の有無が大きく変動します。貼り忘れによる「3倍の過怠税」といった不要なリスクを回避するためには、5万円の非課税基準や課税文書の種別を正確に理解しておくことが不可欠です。
さらに、長期的な業務効率化とコスト削減を目指すのであれば、電磁的記録には印紙税が課されない仕組みを活かした電子契約やWeb領収書への移行が極めて有効な選択肢となります。日々の取引形態を点検し、法令に準拠した適切な処理とスマートなコストマネジメントを実践してください。 (出典: 収入 印紙 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
