収入印紙は何のために貼る?税金を払う理由と仕組みを徹底解説
高額な買い物をした際の領収書や、不動産売買・業務委託などの契約書を取り交わす際、紙面にペタペタと貼られる小さな切手のような紙。それが「収入印紙」です。ビジネスパーソンや個人事業主はもちろん、日常生活で目にする機会は多いものの、実務の現場では「そもそも何のために紙を貼るのか」「なぜ国に税金を払わなければならないのか」という根本的な疑問を抱く声が後を絶ちません。
国税庁の統計や企業法務の現場実態を紐解くと、この小さな紙片には「印紙税法」に基づく明確な課税根拠と、日本の商取引を支えてきた歴史的背景が存在します。知らずに放置すると本来の税額の3倍を徴収されるペナルティ(過怠税)が存在する一方で、デジタル化が進む現在では「電子契約への移行によって印紙代を完全にゼロにする」合法的なコスト削減策も定着しました。本稿では、収入印紙を貼る本質的な理由から、課税文書の判定基準、正しい消印の作法、電子化による節税スキームまで、現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙を貼る理由は「商取引に伴う経済的利益(担税力)に対して課される印紙税」を国へ納付するため。
- 要点2:領収書は「税抜5万円以上」から200円の印紙が必要となり、貼り忘れや消印漏れには最大3倍の過怠税ペナルティが科される。
- 要点3:電子契約やPDFによる発行であれば印紙税法上の「作成」に該当せず非課税となるため、企業のDXによる大幅なコスト削減が可能。
【なぜ税金を払うのか】収入印紙を貼る決定的な理由と印紙税の仕組み
契約書や領収書に収入印紙を貼る最大の理由は、法律によって定められた「印紙税」という国税を納付するためです。金銭のやり取りや権利義務の発生を証明する重要書類を作成した際、文書そのものに対して税金が課される仕組みになっています。
法学および財政学の観点から見ると、印紙税が課される論理的背景には主に以下の2つの原則があります。
- 経済的利益に対する課税(担税力の原則):高額な契約を結んだり金銭を受け取ったりする当事者は、その取引によって経済的な利益を得ていると考えられます。税法上、利益を得る余力(担税力)がある主体に対して広く公平に課税するという考え方が根底にあります。
- 法的安定性と公的保護の対価:私的な契約であっても、万が一トラブルが発生した際には国の法制度や裁判所などの公的インフラによって権利が守られます。取引の信用性を担保する社会的コストを、文書作成者が一部負担するという性質を持っています。
「紙の文書に税金をかける」という印紙税のルーツは、17世紀のオランダに遡ります。戦費調達のために考案された制度ですが、徴税コストが極めて低く確実な収入源となることから瞬く間に世界中へ広がり、日本でも明治初期の1873年に導入されました。現在でも国の一般会計を支える重要財源の一つとして機能しています。

収入印紙が必要な文書とは?課税文書判定と金額一覧
世の中に存在するすべての書類に収入印紙が必要なわけではありません。印紙税法では、課税対象となる文書を「第1号文書」から「第20号文書」までの計20種類に厳格に限定しています。これらを「課税文書」と呼びます。
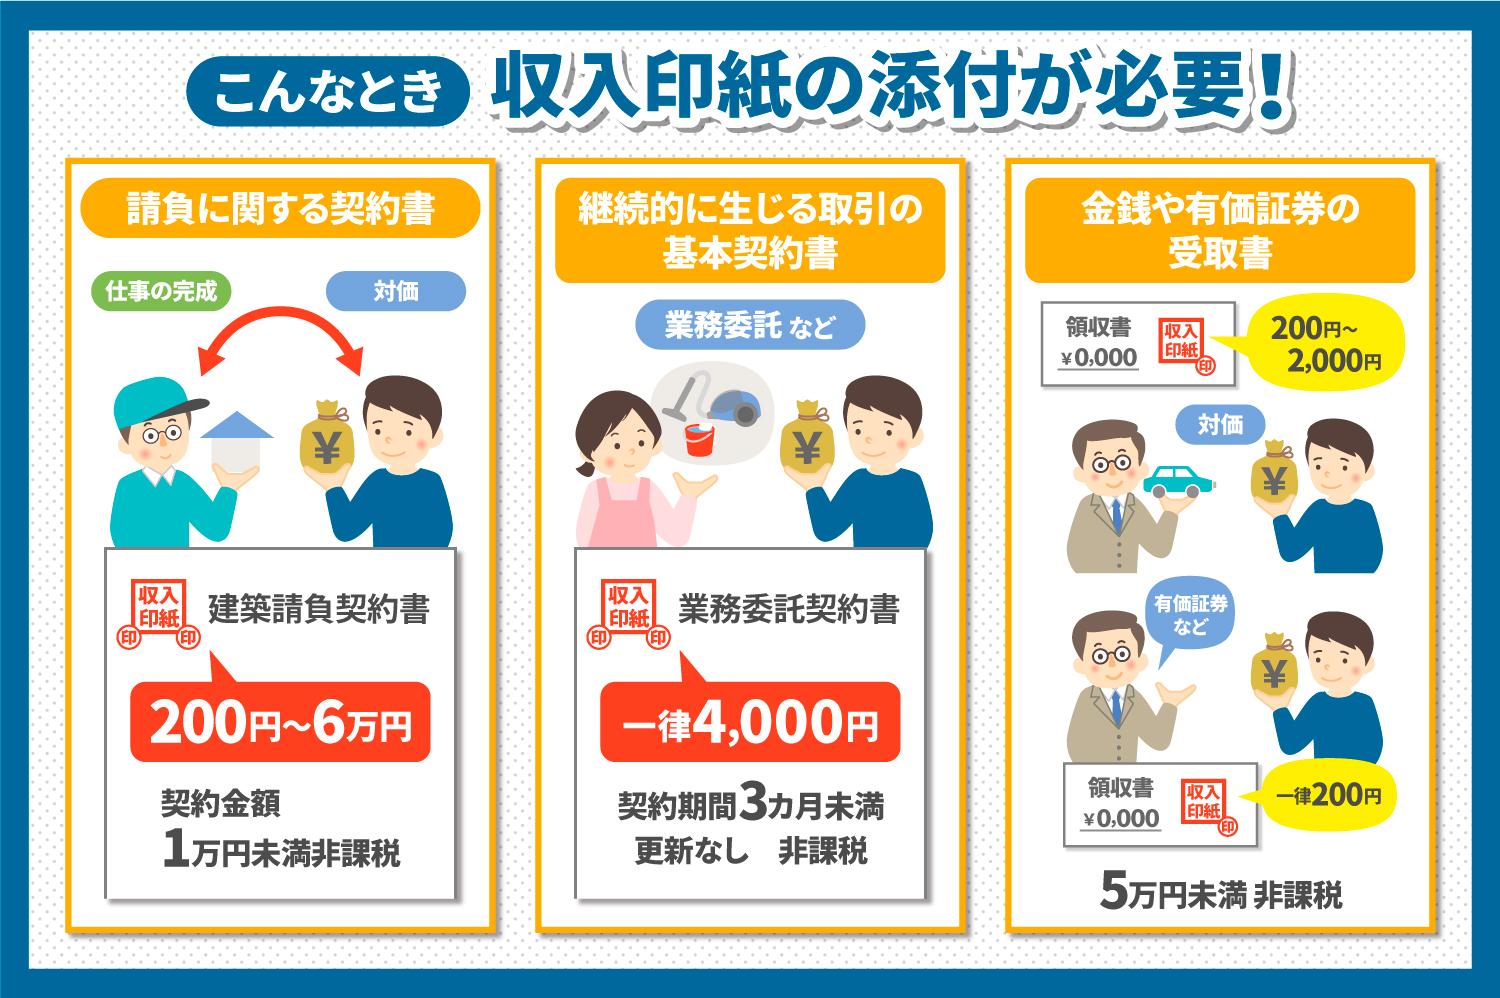
実務で頻繁に登場する代表格が、不動産売買や金銭消費貸借に関する「第1号文書」、業務委託や工事などの「第2号文書(請負に関する契約書)」、そして受取書・領収書にあたる「第17号文書」です。これらに該当するかどうかは、書類のタイトル(表題)ではなく、「記載されている契約内容・取引の実態」によって客観的に判定されます。
| 課税文書の種類 | 主な記載内容と具体例 | 非課税基準・一般的な税額 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 第17号文書(売上代金の領収書) | 商品売買代金の受取書、レシート、預かり証 | 5万円未満は非課税 5万円〜100万円:200円 100万円超〜:段階的に増額 | 消費税額が明記されていれば「税抜価格」で5万円判定が可能。表記ミスに注意。 |
| 第2号文書(請負に関する契約書) | 工事請負契約書、システム開発委託、原稿執筆契約 | 1万円未満は非課税 100万円以下:200円 100万円〜200万円:400円 | 「委任契約(第7号や不課税)」との境界が曖昧になりがち。完成義務の有無で判定。 |
| 第1号文書(不動産・金銭貸借等) | 土地建物売買契約書、借用書(金銭消費貸借契約書) | 1万円未満は非課税 10万円〜50万円:400円 1,000万円〜5,000万円:2万円等 | 不動産売買等には軽減措置が適用される期間があるため最新の税率確認が必須。 |
| 第7号文書(継続的取引の基本契約書) | 売買基本契約書、業務委託基本契約書(期間3ヶ月超) | 一律 4,000円(契約金額の記載がないもの等) | 自動更新条項がある基本契約書は第7号に該当しやすい。見落とし多発ゾーン。 |
特に小売・飲食・フリーランスの現場で身近なのが「領収書の5万円基準」です。かつては3万円以上でしたが、税制改正により現在は「記載金額5万円以上」が課税対象となっています。ここで極めて重要なのが「消費税の区分記載」です。例えば税込5万3,900円の取引であっても、「本体価格4万9,000円、消費税4,900円」と明記されていれば、税抜価格が5万円未満となるため印紙は不要となります。
【実態検証】ビジネス現場の生の声と「収入証紙」との決定的な違い
経理や総務の初任者が必ずと言っていいほど直面する混乱が、「収入印紙(国)」と「収入証紙(地方自治体)」の取り違えです。
SNSやビジネス系Q&Aコミュニティでは、「パスポート申請や運転免許更新のために間違えて郵便局で収入印紙を買ってしまった」「市役所の窓口で受け取りを拒否された」という失敗談が今なお散見されます。
- 収入印紙(国):財務省・国税庁が発行。印紙税の納付、登記手数料、訴訟費用の納付などに使用する。
- 収入証紙(地方自治体):各都道府県が発行。都道府県の条例に基づく各種許認可申請手数料や受講料の納付に使用する(※デジタル化に伴い多くの自治体で廃止・キャッシュレス化が進行中)。
また、収入印紙の購入場所によって取り扱う金種が大きく異なる点も現場の盲点です。街のコンビニエンスストアで購入できるのは基本的に「200円印紙」のみです。高額な契約書に必要な数千円〜数万円単位の印紙は、郵便局の窓口や法務局、一部の銀行で購入する必要があります。
消印の正しい押し方|シャチハタやサインでも有効か?
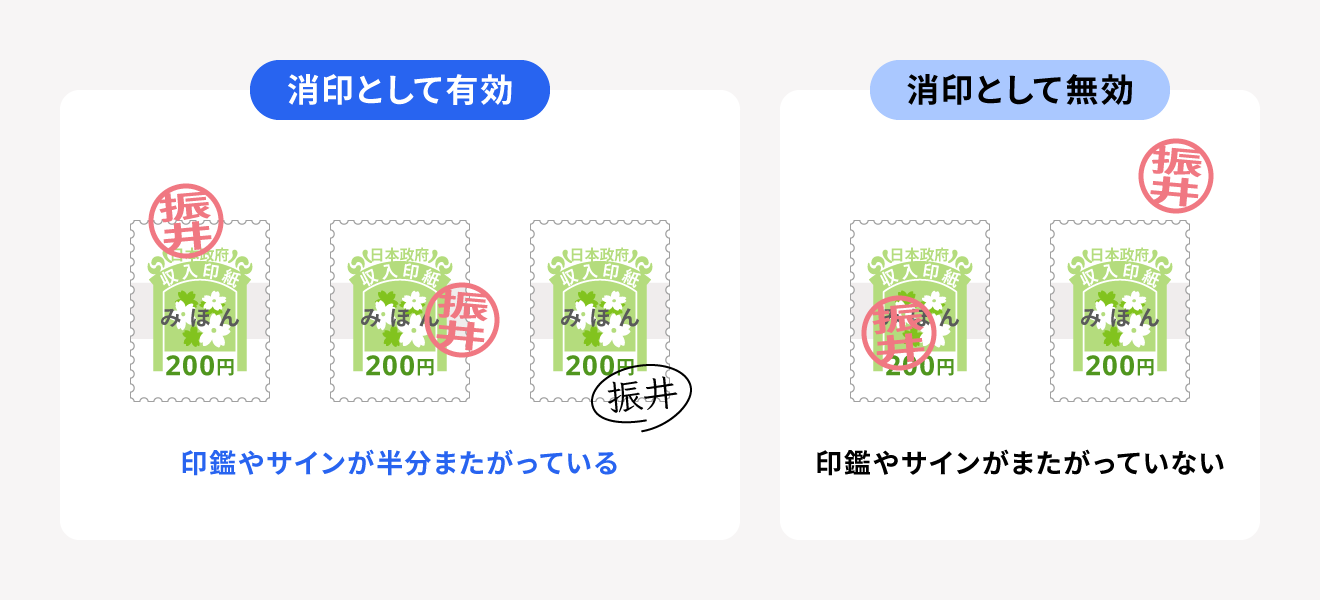
印紙税法において、収入印紙は「紙に貼るだけ」では納税を完了したことになりません。文書と印紙の彩紋(模様部分)にまたがって印鑑を押す「消印(けしいん)」を行って初めて法的に有効となります。これは、一度使った印紙を剥がして再利用する不正(脱税行為)を防ぐための措置です。
現場でよくある疑問として「どのような印鑑で消印すべきか」という点がありますが、国税庁の基本通達により、消印は会社の実印や銀行印である必要はなく、認印はもちろん、浸透印(シャチハタ)やボールペンによる署名(サイン・氏名表記)でも有効と認められています。ただし、鉛筆のような消せる筆記具や、単なる「×」印・斜線のみを引く方法は無効とみなされるリスクがあるため、社名や氏名を明確に記入するのが鉄則です。
貼らないとどうなる?過怠税ペナルティとネットの誤解を徹底解明
「収入印紙を貼り忘れたらどうなるのか?」「貼っていない契約書は法律上無効になるのか?」という点について、誤った解釈が広まっているケースがあります。法的な結論を明確にしておきましょう。
1. 契約書の私法上の効力は「有効」
ネット上で時折見られる「印紙が貼られていない契約書は無効になる」という噂は完全な誤解です。印紙税法は税金の徴収を定めた公法(行政法)であり、民法上の契約の成立要件とは一切関係がありません。印紙が貼られていなくても、当事者間の合意によって成立した契約書の法的拘束力や証拠能力は完全に有効です。
2. 発覚した場合は最大3倍の「過怠税」が科される
契約は有効であっても、税務上の罰則は極めて重く設計されています。税務調査などで印紙の貼り忘れ(不納付)が発覚した場合、本来納めるべき印紙税額に加えて2倍相当の過怠税が追徴され、合計で本来の3倍の金額を徴収されます。
ただし、税務署から指摘される前に自ら貼り忘れに気づき、所轄税務署長へ「不納付事実申出書」を提出して自己申告した場合は、過怠税が1.1倍(本来の税額+10%)に軽減されます。また、印紙を貼っていても消印を怠っていた場合は、印紙の額面通りの金額が過怠税として徴収されるため注意が必要です。さらに、この過怠税は法人税法上の「損金」に算入することができず、全額が企業の純然たる損失となります。
【2026年最新の節税術】電子契約なら印紙税が完全不要になる論理的根拠
現在、企業間取引(BtoB)や雇用契約、不動産賃貸において急速にスタンダード化したのが「電子契約サービス」や「PDF領収書」の活用です。驚くべきことに、電子データで交付される契約書や領収書には、取引金額が数億円であっても収入印紙を貼る必要が一切ありません。
なぜ電子データは非課税になるのか?
これには明確な法的根拠が存在します。印紙税法第2条において、課税対象は「別表第一に掲げる文書を作成した者」と規定されています。国税庁および当時の大蔵省は国会答弁や公式見解(平成17年の内閣参質162第9号答弁書など)において、印紙税法上の「文書」とは有体物(紙として物理的に存在するもの)を指し、電磁的記録(PDF等の電子データ)の送受は文書の作成に該当しないと正式に示しています。
サーバー上に保管された電子ファイルや、メールで送信された契約データ、クラウドサイン等のツールで合意締結された文書は、どれほど高額な取引であっても印紙税の課税要件を満たしません。これは抜け道ではなく、現行法における合法的な制度構造です。
【プロの結論】電子化へ完全移行すべき組織・紙の印紙管理を残すべき現場の判断基準
企業のコスト削減とコンプライアンスの観点から、どのように舵を切るべきか。その客観的な判定基準は以下の通りです。
- 即座に電子契約・電子領収書へ全面移行すべき対象:
- 毎月の契約締結件数が10件以上あり、第2号文書や第7号文書の印紙代が年間数十万円を超えている事業者。
- リモートワークを推進しており、押印・印紙貼付・郵送の作業コスト(人件費や郵送代)を削減したい企業。
- 取引先がITツールやクラウドサインの導入に協力的であるスタートアップ・中小企業。
- あえて紙と収入印紙の運用を残しておくべきケース:
- 取引先の多くが高齢層や地方の伝統的企業で、紙の原本と実印での締結を絶対条件としている場合。
- 法律上、紙での書面交付が義務付けられているごく一部の特殊な契約(任意後見契約など公証人が関与するもの)。
- 店頭での現金決済がメインであり、その場で顧客へ紙の手書き領収書を直接手渡すオペレーションが不可欠な店舗。
【収入印紙は何のため?】に関するよくある質問(FAQ)
Q1:領収書に印紙を貼り忘れた場合、受け取った客側にも罰則はありますか?
A1:受け取った側に罰則や税金負担は一切ありません。印紙税法上の納税義務者は「課税文書の作成者(領収書を発行した店側・事業者側)」です。また、印紙が貼られていない領収書であっても、金銭を受領した事実を証明する証拠としての効力に変わりはありません。
Q2:クレジットカード決済時の領収書にも収入印紙は必要ですか?
A2:クレジットカード決済の場合は、記載金額が5万円以上であっても収入印紙は不要です。クレジット決済は信販会社を通じた信用取引であり、その場での現金の直接受領が発生しないためです。ただし、領収書に「クレジットカード利用」である旨が明確に記載されている必要があります。
Q3:間違えて多く貼りすぎた印紙や、不要になった印紙は払い戻しできますか?
A3:郵便局の窓口では「他の額面の印紙への交換(1枚あたり所定の手数料が必要)」のみ可能で、現金の払い戻し(還付)はできません。しかし、誤って過大に貼ってしまった契約書や使用しなかった課税文書を所轄税務署に持参して「印紙税過誤納確認申請」を行えば、指定口座への現金振込による還付を受けることが可能です。
Q4:契約書の原本とコピー(控え)を作成した場合、両方に印紙が必要ですか?
A4:双方が署名押印した契約書を2通(甲用・乙用)作成した場合、両方とも原本としての効力を持つため2通とも収入印紙が必要です。ただし、1通のみ原本として作成し、相手方には単純なコピー(複写物であり、別個の署名押印や契約成立の証明文言がないもの)を交付する場合、そのコピー側は非課税となります。
まとめ:印紙税の本質を理解し適切なコンプライアンスと節税を
領収書や契約書に貼る収入印紙は、単なる商慣習ではなく、「商取引に伴う経済的利益に対して課される印紙税を国へ納付するための法的手段」です。
制度の仕組みを正しく理解していれば、「税抜価格を明記して5万円未満に抑える」「不要な消印ミスを防ぐ」といった日々の適切な事務処理が可能になります。さらに、契約や領収書発行のデジタル化・電子契約への移行を積極的に推し進めることで、印紙税コストそのものを完全にゼロにし、郵送費や保管・管理工数を劇的に削減できます。制度のルールとペナルティのリスクを正しく把握し、無駄のないスマートな取引環境を構築していきましょう。 (出典: 収入 印紙 何 の ため(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
