バイクの一日保険はコンビニで入れる?対象外の真相と当日加入の代替策
友人や知人から急遽バイクを借りてツーリングへ行く際、「四輪と同じようにコンビニ端末で手軽に1日保険へ加入できるだろう」と考えてレジやマルチコピー機に向かい、落胆した経験を持つライダーは後を絶ちません。手軽なワンコイン保険の需要が高まる現在においても、検索窓には加入方法を探す切実な声が溢れています。
セブン-イレブンやローソン、ファミリーマートなどの大手コンビニエンスストア各社が提供するバイク向け店頭サービスの実態と、なぜ二輪車向けの超短期任意保険が存在しないのかという保険数理上の構造的理由を徹底解剖します。当日でも安全に他人のバイクを運転するための現実的な代替手段とリスクヘッジ策を提示します。
📌 【この記事の重要ポイントまとめ】
- 結論:コンビニ各社の「1日自動車保険」は全社ともバイク(二輪車・原付)が引受対象外であり、店頭端末で加入できるのは「自賠責保険(強制保険)」のみである。
- 背景:二輪車特有の極めて高い死傷事故率と損害率(ロスレシオ)、およびモラルハザードのリスクから、数百円台の一日任意保険は保険数理上成立しにくい。
- 解決策:友人のバイクを運転する際は「ドライバー保険の活用」「自身のバイク保険に付帯する他車運転特約の確認」「オーナー側の保険条件変更」のいずれかで備えるのが鉄則。
【真相解明】コンビニの1日保険で「バイクは完全対象外」とされる決定的な理由
損害保険各社がコンビニエンスストアやスマートフォン向けに展開している「1日自動車保険」(東京海上日動「ちょいのり保険」、三井住友海上「1DAY保険」、あいおいニッセイ同和損保「ワンデーサポーター」など)は、利用規約上、対象車両を「自家用普通・小型・軽乗用車」に限定しています。排気量を問わず、原動機付自転車(50cc〜125cc以下)から普通二輪(250cc・400cc)、大型二輪に至るまで、二輪車は例外なく引受対象から除外されています。
近年シェアを拡大している「PayPayほけん(あんしんドライブ)」などのキャッシュレス決済一体型サービスにおいても、対象車種の規定は損保各社の基準に準拠しており、バイクでの加入は不可能です。これには損害保険会社が直面する明確なアクチュアリー(保険数理)上の理由が存在します。
第一に、四輪車と比較して二輪車は車体が自立せず搭乗者が露出しているため、ひとたび事故が発生した際の搭乗者死傷率および後遺障害発生率が圧倒的に高いというデータがあります。500円〜1,000円程度の少額保険料に対し、支払われる人身傷害・対人賠償の保険金支払いリスクが釣り合いません。
第二に、危険な走行を計画している特定の場面(峠道でのスポーツ走行や悪天候下の無理なツーリングなど)でのみピンポイントで加入される「逆選択(モラルハザード)」を招きやすく、保険プール全体の収支を急速に悪化させる懸念があるためです。

噂の真偽を徹底検証|大手コンビニ3社で入れるバイク保険の実態
ネット上には「セブンやローソンでバイクの一日保険に入れた」という断片的な口コミが散見されますが、これは自賠責保険の手続きを任意保険と混同した典型的な誤解です。大手コンビニ3社の端末で取り扱われているバイク向け保険の正確な内訳を整理します。
セブン-イレブン(三井住友海上提携):
マルチコピー機から申し込み可能なのは「バイク自賠責保険」です。250cc以下の車検のないバイク(原付・軽二輪)を対象に、最短当日から最長5年までの加入手続きが行えます。また、三井住友海上の「1DAY保険」も発券可能ですが、前述の通り対象は自家用乗用車のみとなります。
ローソン(東京海上日動提携):
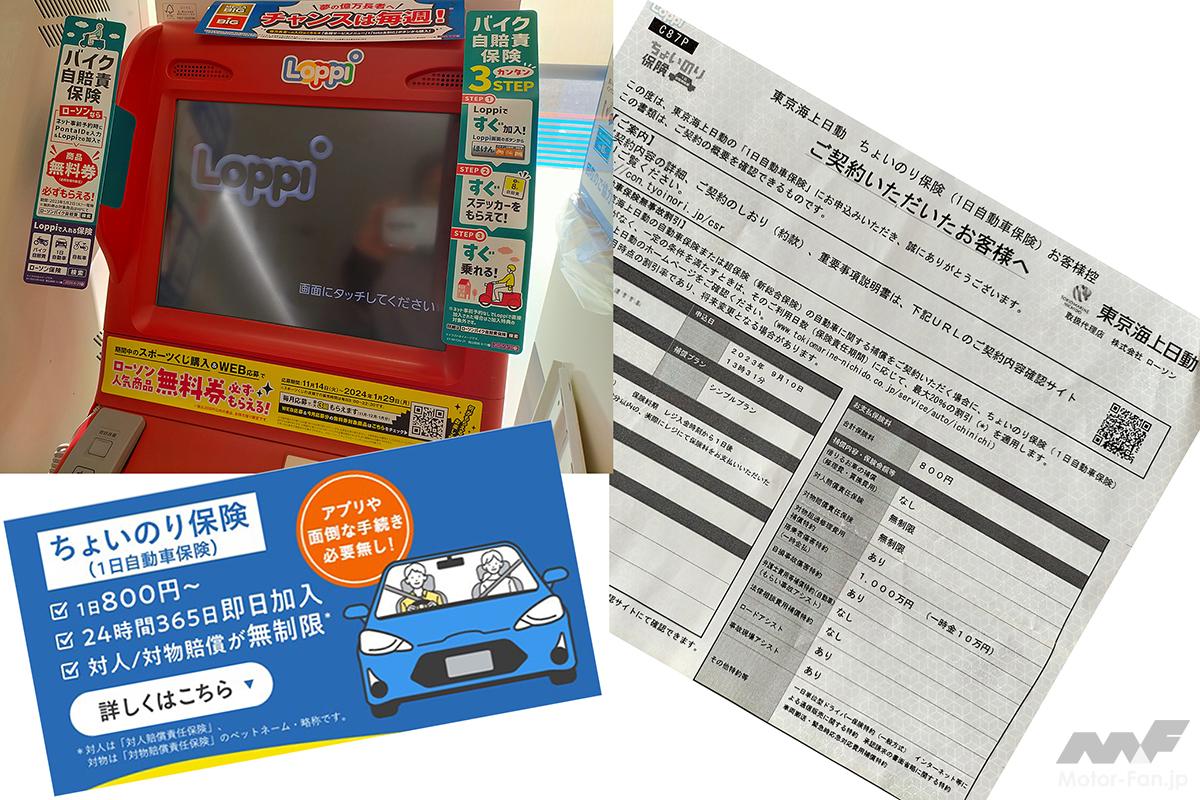
店頭端末「Loppi」で扱っているのは「バイク自賠責保険」です。24時間即時加入が可能で、ステッカー(保険標章)と証明書をその場で受け取れます。東京海上日動の「ちょいのり保険」も扱っていますが、二輪車は引受不可です。
ファミリーマート(損害保険ジャパン提携):
マルチコピー機を通じて提供されているのは「バイク自賠責保険」です。事前にスマートフォンから予約登録を行い、レジで支払うことでスムーズに自賠責ステッカーを入手できます。損保ジャパンの「乗るピタ!」も四輪乗用車専用です。
いずれのコンビニチェーンにおいても、「対人・対物無制限」や「搭乗者傷害」をカバーする1日単位の二輪向け任意保険は一切販売されていません。
【2026年最新比較】他人のバイクを運転する際の任意保険・代替手段
友人のバイクを一日だけ借りて乗る場合、無保険(自賠責のみ)での走行は重大な賠償リスクを背負うことになります。自賠責保険は被害者の救済を目的とした最低限の補償(死亡時最高3,000万円、後遺障害最高4,000万円、傷害最高120万円)しかカバーせず、他人の車やガードレール等の物損事故(対物賠償)は1円も支払われません。以下の代替手段から適切な方法を選択する必要があります。
| 手段・保険種別 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ドライバー保険 (自動車運転者保険) | 1年単位契約が基本(月払可)。対人・対物無制限、自損傷害補償あり。 | 月額 約2,500円〜4,000円 (年齢・等級による) | 車を所有していない人が他人の二輪車を借りる唯一の恒常的自衛策。不要になった段階で中途解約も可能。 |
| 自身のバイク保険の 他車運転特約 | 自身名義の二輪保険に自動付帯または任意付帯。同等車種の事故を自身の保険で補償。 | 追加保険料 0円〜実費 (契約内容による) | 既にバイクを所有しているなら最も経済的。ただし「排気量区分(原付特約か二輪保険か)」の一致が必須要件。 |
| オーナーの任意保険の 条件一時変更 | 貸主のマイページやコールセンターで「本人限定」「年齢条件」を一時的に解除。 | 差額保険料 数百円〜数千円 (変更期間による) | 友人間の信頼関係に基づく確実な手法。万一の事故時に友人の等級がダウンするデメリットへの合意が必要。 |
| レンタルバイクの 利用 | 基本料金に対人・対物無制限の任意保険が含まれる。免責補償・車両補償の追加推奨。 | 日額 8,000円〜20,000円 (排気量による) | 保険関係のトラブルを完全に回避できる最も安全な選択肢。個人間での貸し借りを避ける合理的判断。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS、Q&Aサイトには、知識不足によるトラブルの告白が多数寄せられています。
「明日友人の250ccバイクでツーリングに行くため、セブンのマルチコピー機で1日保険に入ろうとしたら車しか選べなかった。当日朝にパニックになり、結局無保険のまま走る羽目になって生きた心地がしなかった」(20代・男性ライダーの手記より)
「『コンビニでバイク保険に入ったから大丈夫』と言っていた後輩が転倒してガードレールを破損。後から確認したら入っていたのは自賠責保険だけで、対物賠償請求の約60万円が全額自己負担になり人間関係まで破綻した」(30代・ベテランライダーの投稿)
これらの事例が示す通り、「自賠責に入っている=事故の損害がすべてカバーされる」という致命的な勘違いが未だに散見されます。自賠責保険はあくまで相手方への人身賠償を限定的に補償するものであり、相手の車両修理代、ガードレールや電柱の復旧費用、自分自身の治療費、借りたバイクの修理費は一切補償されません。
一般に知られていない盲点とネットの誤解
バイクの貸し借りにおいて、ライダーが見落としがちな3つの重大な落とし穴を解説します。
1. 四輪車の任意保険に付く「他車運転特約」はバイクに適用されない
自身や家族の自動車任意保険に「他車運転特約」が付いているからといって、友人のバイクを運転した事故まで補償されるわけではありません。四輪保険の他車運転特約が対象とするのは、原則として「借用した自家用四輪乗用車」です。二輪車を運転中の事故は補償対象外となります。
2. ファミリーバイク特約の適用範囲と制限
親や自身の自動車保険に付帯している「ファミリーバイク特約」は、125cc以下の原動機付自転車であれば、他人の所有する原付を運転していた場合でも補償対象となります。しかし、250cc(軽二輪)や400cc以上の普通二輪には一切適用されません。排気量の境界線には極めて厳格な注意が必要です。
3. バイク向けドライバー保険は「当日即時加入」が難しい場合がある
マイカーを所有していない人が加入できる「ドライバー保険」は二輪車の運転に対応している商品(損保ジャパン等)が存在しますが、ネット完結型の四輪1日保険のように「数分で手続きを終えて即座に出発」とはいかないケースが一般的です。書類手続きや審査、保険料の初回払込確認に日数を要する場合があるため、最低でも出発の数日前までに手続きを完了させる必要があります。
【プロの結論】突発ツーリングで事故破産を防ぐための判断基準
リスクマネジメントの観点から、他人のバイクを運転する際のアクションプランを明確に線引きします。
友人のバイクを借りて乗るべきではない人(条件)
- 自前のバイク保険(他車運転特約付)を契約していない人
- 運転するバイクが250cc以上で、ファミリーバイク特約の対象外である人
- オーナー側の任意保険が「本人限定」「家族限定」のままになっている場合
- 「万が一の時は自腹で数十万〜数百万円弁償すればいい」と安易に考えている人
安全に楽しむための正しい選択基準
自身がバイクを所有しておらず、突発的に友人から中型・大型バイクを借りる状況であれば、「個人間での貸し借りを断り、大手レンタルバイクを利用する」のが最も賢明な判断です。レンタル車両であれば、利用料金に対人・対物無制限の任意保険が標準で組み込まれており、車両補償オプションを追加することで友人関係の破綻や多額の損害賠償リスクを根本から遮断できます。
どうしても友人のバイクを運転する必要がある場合は、最低でも前日までに「オーナーに任意保険の年齢・運転者限定をWeb上で一時解除してもらう」手続きを依頼し、追加発生する差額保険料を借主が支払うのが最低限のマナーであり防衛策です。
【バイク 一 日 保険 コンビニ】に関するよくある質問(FAQ)
Q1:コンビニのマルチ端末でバイクの任意保険に1日だけ加入することは本当にできませんか?
A1:はい、不可能です。セブン-イレブン、ローソン、ファミリーマートの店頭端末で扱っている二輪車向け保険はすべて「自賠責保険(強制保険)」のみであり、1日単位で加入できる任意の対人・対物賠償保険は存在しません。
Q2:125cc以下の原付なら、コンビニで1日保険に入れますか?
A2:原付(50cc〜125cc)であってもコンビニで加入できる1日任意保険はありません。ただし、ご自身や同居の家族が自動車保険を契約していれば、「ファミリーバイク特約」を利用して他人の原付を運転中の事故をカバーすることが可能です。
Q3:PayPay保険などのスマホアプリなら、バイクの1日保険に当日加入できますか?
A3:加入できません。PayPay保険をはじめとする各社スマホ完結型ドライバー保険は、すべて対象車両が「自家用乗用車」に限定されており、バイク(二輪車・原付)は除外されています。
Q4:友人のバイクを借りて無保険で事故を起こした場合、どうなりますか?
A4:自賠責保険の上限を超える損害額(数千万円〜数億円に達する対人・対物賠償)はすべて運転者個人に請求されます。また、貸主である友人も「運行供用者責任」を問われ、共同不法行為者として賠償責任を負うリスクがあります。
まとめ:今後の動向と失敗しないための判断基準
「コンビニで手軽にバイクの1日保険に入れる」という言説は、自賠責保険の即時発券サービスと混同された誤解です。二輪車特有の高リスク構造により、損害保険会社が少額の1日任意保険を提供する見通しは立っていません。
他人のバイクを運転する際は、自賠責保険だけに頼る無防備な走行を絶対に避け、「ファミリーバイク特約の確認」「オーナーの契約条件変更」「レンタルバイクの活用」といった正規の手段で確実にリスクをヘッジしてください。正しい保険知識を持つことこそが、ライダー自身と大切な仲間を守るための第一歩です。 (出典: バイク 一 日 保険 コンビニ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
