収入印紙とは何か?貼る理由や5万円の壁・過怠税まで徹底解説
ビジネスの現場や日常生活で、領収書や契約書を取り交わす際に目にする「収入印紙」。切手によく似た小さな紙片ですが、なぜわざわざ購入して貼り付ける必要があるのか、その本質的な理由を即座に説明できる人は多くありません。法人が交わす数千万円の業務委託契約書から、個人が受け取る不動産や自動車の領収書に至るまで、日本の商慣習には常にこの印紙税が密接に関わっています。
「紙に貼るだけで数万円もかかるのはなぜか」「貼り忘れたらどうなるのか」といった疑問や不安を抱える実務担当者や個人事業主は後を絶ちません。今回は、印紙税法の基本構造から5万円の非課税ラインの判定、コンビニでの調達方法、さらには電子契約を活用した合法的なコスト削減策まで、現場のプロが押さえるべき重要ポイントを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は「印紙税」を国に納付するための証票であり、紙の課税文書を作成した側に納税義務が発生する。
- 要点2:領収書は「記載金額5万円以上(税抜)」で200円以上の印紙が必要となり、貼り忘れは最大3倍の「過怠税」が課される。
- 要点3:PDFやクラウドサインなどの電子契約・電子領収書は現行法上非課税となり、完全な合法節税が可能である。
【仕組みと根拠】収入印紙が必要な理由と印紙税法の基本構造
収入印紙とは、国に対して税金や手数料を納付したことを証明するために発行される証票です。主に印紙税法に基づき、一定の経済的価値を持つ契約書や領収書などの「課税文書」を作成した際に、指定された金額の印紙を貼付・消印することで納税を完了させます。
「なぜ紙の文書を作るだけで税金を払わなければならないのか」という疑問は古くから議論されてきました。法社会学および財政学の観点では、経済的取引に伴って作成される文書には、その取引によって生じる経済的利益(担税力=税金を負担する力)が反映されていると考えられています。また、国家が民法や商法などの法制度を整備し、取引の安全や権利関係を保護・公証していることに対する「応益負担(サービスへの対価)」としての性質も併せ持っています。
印紙税の対象となる文書は、印紙税法別表第一によって第1号文書から第20号文書までの20種類に厳密に分類されています。日常業務で頻繁に登場する不動産売買契約書や金銭消費貸借契約書(第1号)、業務委託や請負契約書(第2号)、領収書や金銭受取書(第17号)などがその代表例です。単に表題が「覚書」や「念書」であっても、記載内容が法的な課税要件を満たしていれば印紙税の課税対象となります。

【課税ルール】領収書5万円以上と契約書と印紙税額一覧の完全データ
実務で最も頻出する領収書の印紙税ルールにおいて、境界線となるのが「売上代金に係る受取金額が5万円以上」という基準です。平成26年(2014年)の税制改正により、非課税限度額が従来の3万円未満から5万円未満へと引き上げられました。
ここで実務上絶対に間違えてはならないのが、消費税の取り扱いです。領収書上に「税抜価格」と「消費税額」が明確に区分記載されている場合、あるいは「税込価格〇〇円(うち消費税〇〇円)」と明記されている場合に限り、税抜価格を基準に印紙の要否を判定できます。たとえば「税込54,780円(消費税4,980円)」と記載された領収書は、税抜金額が49,800円となるため非課税となり、収入印紙を貼る必要はありません。
契約書や領収書を作成する際に参照すべき主な課税文書と印紙税額を以下の比較表にまとめました。
| 課税文書の種類 | 記載金額・判定条件 | 納付すべき印紙税額 | 実務上の注意点・解説 |
|---|---|---|---|
| 第17号の1文書 (売上代金の領収書) | 5万円未満(税抜) 5万円以上〜100万円以下 100万円超〜200万円以下 | 非課税 200円 400円 | 消費税の区分記載があれば税抜判定が可能。クレジット決済明記なら貼付不要。 |
| 第2号文書 (請負・工事契約書) | 1万円未満 1万円以上〜100万円以下 100万円超〜200万円以下 | 非課税 200円 400円 | 成果物の完成を目的とする請負契約(システム開発、建築、デザイン制作など)。 |
| 第7号文書 (継続的取引の基本契約書) | 契約期間が3ヶ月を超え、更新の定めがあるもの | 一律 4,000円 | 企業間の売買基本契約や業務委託基本契約など。金額記載がない場合も適用。 |
| 第1号文書 (不動産売買・土地賃貸借) | 10万円超〜50万円以下 50万円超〜100万円以下 100万円超〜500万円以下 | 400円(軽減200円) 1,000円(軽減500円) 2,000円(軽減1,000円) | 不動産譲渡契約書には時限的な租税特別措置法による軽減税率が適用される。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
日常の営業活動や店舗運営において、収入印紙の購入や管理は現場のストレス要因になりがちです。特に個人事業主や中小企業の経理担当者からは、調達場所や金種に関するトラブルが絶えません。
SNSやビジネス掲示板(知恵袋・コミュニティフォーラム)を調査すると、以下のような現場のリアルな悲鳴が浮き彫りになります。
- 「土日夜間の納品時に急遽印紙が必要になりコンビニへ駆け込んだが、200円以外の金種が置いておらず途方に暮れた」
- 「郵便局で買った高額印紙を保管していたが、金庫の中で紛失してしまい誰が持ち出したかで社内トラブルになった」
- 「海外取引先の担当者に『なぜ紙に切手を貼って自腹で税金を払うのか』と聞かれ、説明に窮した」
収入印紙の主な購入窓口は郵便局、法務局、税務署、そして「収入印紙売りさばき所」の指定を受けたコンビニエンスストアや商店です。しかし、セブン-イレブンやファミリーマート、ローソンなどのコンビニ各店舗では、需要が最も高い200円印紙のみを常備しているケースがほとんどです。400円や4,000円といった金種が必要な場合は、事前に郵便局の窓口へ足を運ぶか、200円印紙を複数枚貼り合わせる必要があります。
また、コンビニでの印紙購入は原則として現金決済のみであり、クレジットカードや一般的なQRコード決済は利用できません(セブン-イレブンのnanacoやファミリーマートのFamiPayなど一部電子マネーを除く)。深夜の緊急調達時には、現金の用意と在庫金種の制約という2つの壁が存在することを念頭に置く必要があります。
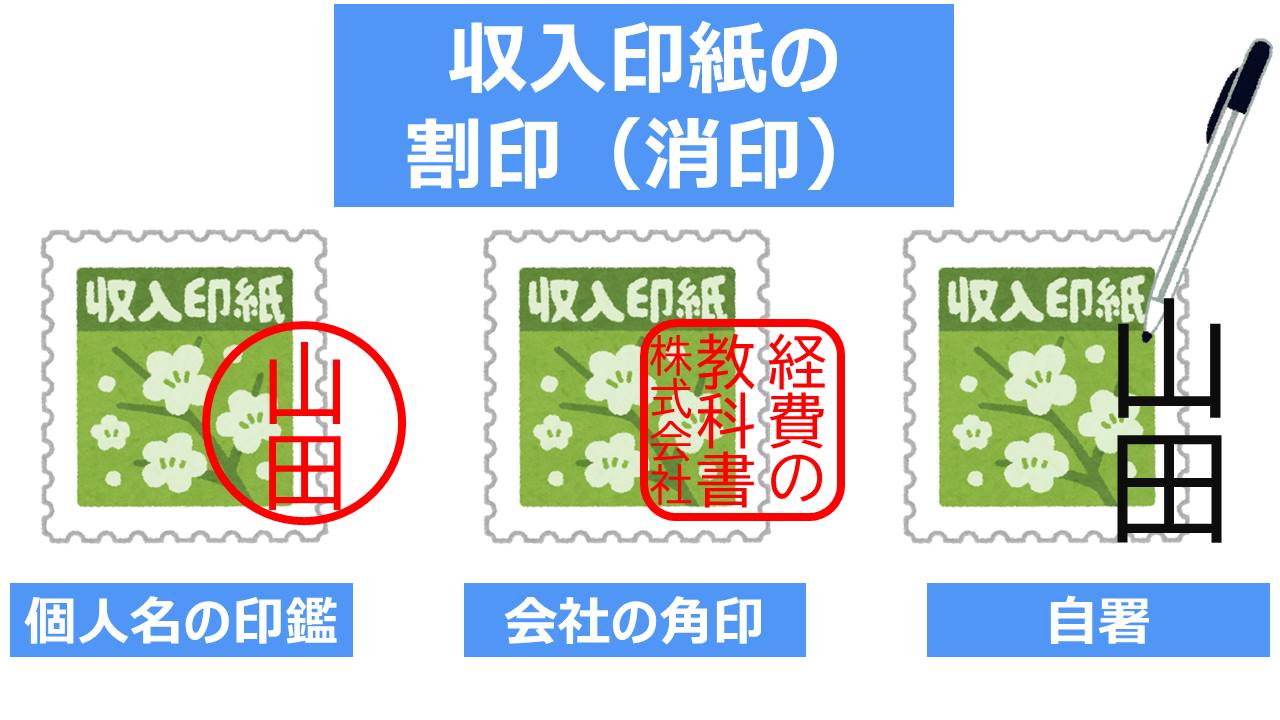
【ミス撲滅】正しい収入印紙の貼り方と消印ルール|貼り忘れた場合の過怠税ペナルティ
収入印紙は、ただ文書の余白に貼り付ければ完了というわけではありません。印紙税法第8条に基づき、「消印(けしいん)」を行って初めて有効な納税とみなされます。
消印とは、印紙の再利用(使い回し)を防止するために、印紙の彩紋(模様部分)と文書の台紙にまたがって押印または署名を行う行為です。実務における消印のルールは以下の通りです。
- 印鑑の種類:会社の角印や丸印だけでなく、担当者の認印、シャチハタ(浸透印)でも法的に有効。
- 署名(サイン):ボールペンや万年筆による自筆署名も認められる(鉛筆など消せる筆記具は不可)。
- 契約当事者:契約書の両名が消印するのが慣例だが、法的には当事者のうち片方1名の消印だけでも納税手続きとしては成立する。
- 「割印」との混同:2部作成した契約書の綴り目に押すのが割印であり、印紙と用紙にまたがって押すのは消印と呼ばれる。
もし収入印紙を貼り忘れたり、貼付しても消印を怠ったりした場合、税務調査等で発覚すると重い過怠税(かたいぜい)が課されます。
本来納めるべき印紙税を貼っていなかった場合、原則として納付しなかった印紙税額の3倍(本来の税額+2倍の過怠税)を徴収されます。ただし、税務調査の事前通知を受ける前に自主的に貼り忘れを税務署へ申し出た場合は、1.1倍(本来の税額+10%の過怠税)に軽減されます。また、印紙を貼っていても消印を忘れていた場合は、印紙の額面金額と同額の過怠税が課されます。
さらに重要な点として、「印紙税の過怠税は法人税法上の損金(個人の必要経費)に算入できない」という二重のペナルティが存在します。貼り忘れは企業にとって純粋な損失となるため、経理体制の不備として厳しく問われます。
一般に知られていない盲点とネットの誤解
ネット上や実務の現場では、印紙税に関する誤った解釈や都市伝説が散見されます。無用なトラブルを防ぐために、3大誤解を正しく整理しておきましょう。
誤解1:収入印紙を貼り忘れた契約書は法的に無効になる?
【真相】契約の法的な有効性には一切影響しません。
印紙税法は税務上の取り締まり法規であり、契約の効力を左右する民法や商法とは別個の体系です。印紙が貼られていない契約書であっても、当事者間の合意があれば契約そのものは完全に有効です。ただし、契約は有効であっても税務上の過怠税ペナルティは免れません。
誤解2:クレジットカード決済の領収書にも5万円以上なら印紙が必要?
【真相】クレジット決済であることを明記すれば印紙は一切不要です。
印紙税法上の領収書(第17号文書)は「金銭または有価証券の受領」を対象としています。クレジットカード決済は信用取引(掛け売り)であり、その場での金銭のやり取りが発生しないため、課税文書に該当しません。ただし、領収書に「クレジットカード利用」「クレジット決済」といった記載がない場合は、税務調査時に通常の領収書とみなされ課税対象となるリスクがあります。
誤解3:間違えて貼った印紙や破れた印紙は郵便局で現金返金してもらえる?
【真相】郵便局では現金払い戻しは不可。税務署での還付手続きが必要です。
郵便局で対応できるのは、未使用の印紙や書き損じた文書の印紙を「新しい印紙や切手」に手数料(1枚あたり5円)を支払って交換することのみです。過大に貼ってしまった印紙税を現金で還付してもらうには、税務署へ「印紙税過誤納確認申請書」を提出し、審査を経て指定口座へ振り込んでもらう手続きを踏む必要があります。
【プロの結論】紙の契約を続けるべき企業・電子化へ完全移行すべき企業の判断基準
現在の企業経営において、印紙税対策の決定打となるのが「電子契約および電子領収書の導入」です。
国税庁の公式見解(印紙税法基本通達および国税庁見解)により、印紙税法に規定される「文書の作成」とは「紙の用紙に記載して相手方に交付すること」を指すと明確に定義されています。したがって、クラウドサインやDocuSignなどを利用した電子契約、あるいはメールやWeb経由でPDF形式で交付された領収書・請求書は、どれほど高額な取引であっても印紙税が完全に非課税(0円)となります。
企業が自社の取引を紙で継続すべきか、電子化へと完全舵切りすべきかの判断基準は以下の通りです。
- 電子化への完全移行を即座に進めるべき企業:
- 年間で数十件以上の業務委託契約や工事請負契約、継続的売買取引を交わしている。
- 取引金額が数百万円〜数千万円規模に達し、年間印紙代が数十万円を超えている。
- 契約書の印刷・製本・郵送・保管にかかるバックオフィス業務を削減したい。
- 慎重な検討・紙の併用が現実的な企業:
- 取引先の中心が高齢層やITリテラシーに制約のある個人顧客である。
- 官公庁・自治体との取引において、紙原本の提出が義務付けられている(※行政のDX化も進行中だが一部残存)。
- 年間の契約発生件数が極めて少なく、電子契約サービスの月額利用料が印紙代の削減額を上回る場合。
印紙代は単なる少額の事務手数料ではなく、積み重なれば企業の営業利益を直接圧迫するコストです。電子帳簿保存法やインボイス制度への対応が完了した現在、印紙税の完全撤廃を視野に入れたペーパーレス化は、すべての企業にとって最優先の財務・法務戦略といえます。
【収入印紙とは何か】に関するよくある質問(FAQ)
Q1:PDFの契約書を印刷して相手に手渡し・郵送した場合、印紙は必要ですか?
A1:必要です。 電子データとしてメール送付やクラウド上で完結させた場合は非課税ですが、一度プリントアウトして紙の文書として署名・押印し、相手方に物理的に交付した時点で「紙の課税文書の作成」とみなされ、収入印紙を貼る義務が発生します。
Q2:契約書を2通作成し、甲と乙がそれぞれ1通ずつ所持する場合、両方に印紙を貼る必要がありますか?
A2:両方に貼る必要があります。 契約当事者の双方が手元に保管する原本は、それぞれが権利義務を証明する独立した課税文書となるため、2通双方に所定の収入印紙を貼付・消印しなければなりません。
Q3:印紙を貼る位置は法律で決められていますか?
A3:法律上の厳密な位置指定はありません。 一般的には契約書や領収書の「左上」または「右上」の空白部分に貼付するのがビジネスマナーとされていますが、用紙のどこに貼ってあっても、正しく消印がなされていれば法的な納税手続きとして有効です。
まとめ:今後の動向と失敗しないための判断基準
収入印紙は、日本の税務実務において長く機能してきた税金納付の仕組みです。しかし、領収書5万円以上の課税判定や金種ごとの税額計算、貼り忘れによる過怠税リスクなど、紙の文書を運用する限り常に人的ミスとコストがつきまといます。
2026年以降のビジネスシーンにおいては、紙文書における正確な消印・税額判定ルールを遵守してコンプライアンスを担保しつつ、電子契約への移行を積極的に推し進めて印紙税コストそのものをゼロにする戦略が求められます。自社の取引規模と顧客環境を冷静に見極め、最適な契約・領収実務を確立してください。 (出典: 収入 印紙 と は 何(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
