印紙とは?なぜ必要?貼らないとどうなるリスクから金額一覧まで徹底解説
ビジネスの現場や日常生活で、高額な買い物の領収書を受け取った際や不動産・ローンの契約を結ぶ際、書類の片隅に小さな切手のような紙が貼られているのを目にしたことがある方は多いはずです。これが「収入印紙(印紙)」です。
見た目は郵便切手とよく似ていますが、手紙を送るためのものではなく、国に対して税金を納めたことを証明する極めて重要な役割を持っています。知らずに貼り忘れるとペナルティとして本来の税額より重い過怠税が課される一方、電子契約など最新のデジタル実務を取り入れることで合法的に非課税にできるケースも増えています。本記事では、印紙の基礎知識から金額一覧、貼り方、注意すべき落とし穴まで、初心者にもわかりやすく体系的に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は「印紙税」を国に納付するための証票であり、5万円以上の領収書や所定の契約書など「課税文書」に該当する場合に貼付が義務付けられている。
- 要点2:貼り忘れや消印漏れには最大3倍の「過怠税」が科されるが、税法上の違反であっても契約書自体の法的効力そのものは無効にならない。
- 要点3:電子契約(PDFやクラウドサイン等)を利用すれば印紙税法上の「文書作成」に該当せず非課税となるため、2026年現在ではコスト削減の切り札となっている。
【超基本】印紙とは何か?意味と税金が課される仕組み
印紙の正式名称は収入印紙と呼びます。日常的には単に「印紙」と略されることが多いですが、その法的な本質は「印紙税法」に基づいて国に税金を納付したことを証明する証票です。
郵便切手が「郵便サービスを利用するための料金」を前払いするものであるのに対し、収入印紙は国に対する税金(印紙税)の納付そのものを意味します。契約書や領収書などの経済的取引に伴って作成される書類に貼り、定められた方法で消印(割り印)を行うことで、納税義務を果たしたとみなされます。
そもそもなぜ、紙の書類を作成するだけで税金が取られるのでしょうか。印紙税の仕組みの根底には「担税力(税金を負担する経済的能力)」という考え方があります。高額な商取引を行ったり契約を結んで権利関係を確定させたりする行為は、それ自体が経済的な利益を生み出している証拠であり、取引を円滑・安全に行うための法的基盤(国の法制度や裁判制度など)の恩恵を受けているため、その費用の一部を負担すべきだという論理に基づいています。
すべての書類に印紙が必要なわけではありません。印紙税の対象となる書類を課税文書と呼び、印紙税法別表第一によって第1号から第20号までの文書の種類が明確に規定されています。該当するかどうかの判断基準は、書類のタイトル(「覚書」「念書」「協定書」など)ではなく、記載されている実質的な合意内容や取引形態によって厳密に判定されます。
【金額一覧】領収書は5万円以上から?契約書ごとの印紙代早見表
実務で最も頻繁に登場する課税文書は、売上代金の受取書(領収書)と各種の契約書です。記載された金額に応じて段階的に税額が設定されています。
まず領収書(第17号文書)の場合、受取金額が5万円未満(税抜)であれば非課税となり、印紙を貼る必要はありません。受取金額が5万円以上になると200円の印紙税が発生し、金額が上がるにつれて税額が増加していきます。ここで重要な実務テクニックとして、消費税額が明確に区分記載されている場合、税抜金額を基準に判定できるというルールがあります。例えば「税込5万4,000円(うち消費税4,000円)」と記載されていれば、税抜5万円未満となるため印紙は不要です。
| 文書の種類 | 対象となる記載金額 | 印紙税額(印紙代) | 実務上の注意点・判定基準 |
|---|---|---|---|
| 売上代金の領収書(第17号の1) | 5万円未満 5万円以上〜100万円以下 100万円超〜200万円以下 | 非課税 200円 400円 | 消費税の別記があれば税抜金額で判定可能。売上代金以外の受取書は一律200円。 |
| 不動産売買・賃貸借契約書(第1号の1) | 10万円超〜50万円以下 100万円超〜500万円以下 1,000万円超〜5,000万円以下 | 400円(軽減200円) 2,000円(軽減1,000円) 2万円(軽減1万円) | 不動産の譲渡に関する契約書には租税特別措置法による軽減税率が適用される。 |
| 請負に関する契約書(第2号文書) | 100万円超〜200万円以下 200万円超〜300万円以下 500万円超〜1,000万円以下 | 1,000円(軽減200円) 1,000円(軽減500円) 1万円(軽減5,000円) | 建設工事等の請負契約書には軽減措置あり。システム開発・修繕なども請負に該当。 |
| 継続的取引の基本契約書(第7号文書) | 契約期間が3か月超または更新の定めがあるもの | 一律 4,000円 | 業務委託基本契約や売買取引基本規約などが該当。契約期間3か月以内のものは除く。 |
【リスク検証】印紙を貼らないとどうなる?過怠税のペナルティと契約の効力
課税文書に印紙を貼らなかった場合、税務調査などで発覚すると厳しい追徴課税が待っています。これが過怠税(かたいぜい)です。
印紙税法第20条に基づき、本来納付すべきであった印紙を貼っていなかった場合、原則として本来の税額の3倍(本来の印紙代 + 2倍相当の追徴分)を支払わなければなりません。税務署から指摘を受ける前に「貼り忘れていた」と自主的に申し出た場合でも、1.1倍に軽減されるにとどまります。さらに、過怠税として支払った金額は、法人税や所得税の計算において経費(損金・必要経費)として算入することが認められないという厳しい二重の罰則となっています。
ここでネット上でも頻繁に見られる大きな誤解を解消しておきましょう。「印紙が貼られていない契約書は法的に無効になるのか?」という疑問です。
結論から言えば、印紙が貼られていなくても契約自体の法的な効力は完全に有効です。日本の民法上、契約は当事者同士の意思表示の合致(合意)によって成立します。印紙の有無はあくまで国との間の租税公課上の問題(税金を払ったかどうか)であり、私人間で取り交わした権利・義務の関係には一切影響を与えません。ただし、相手方に「この会社は税務コンプライアンスが甘いのではないか」という不信感を与えるリスクは避けられません。
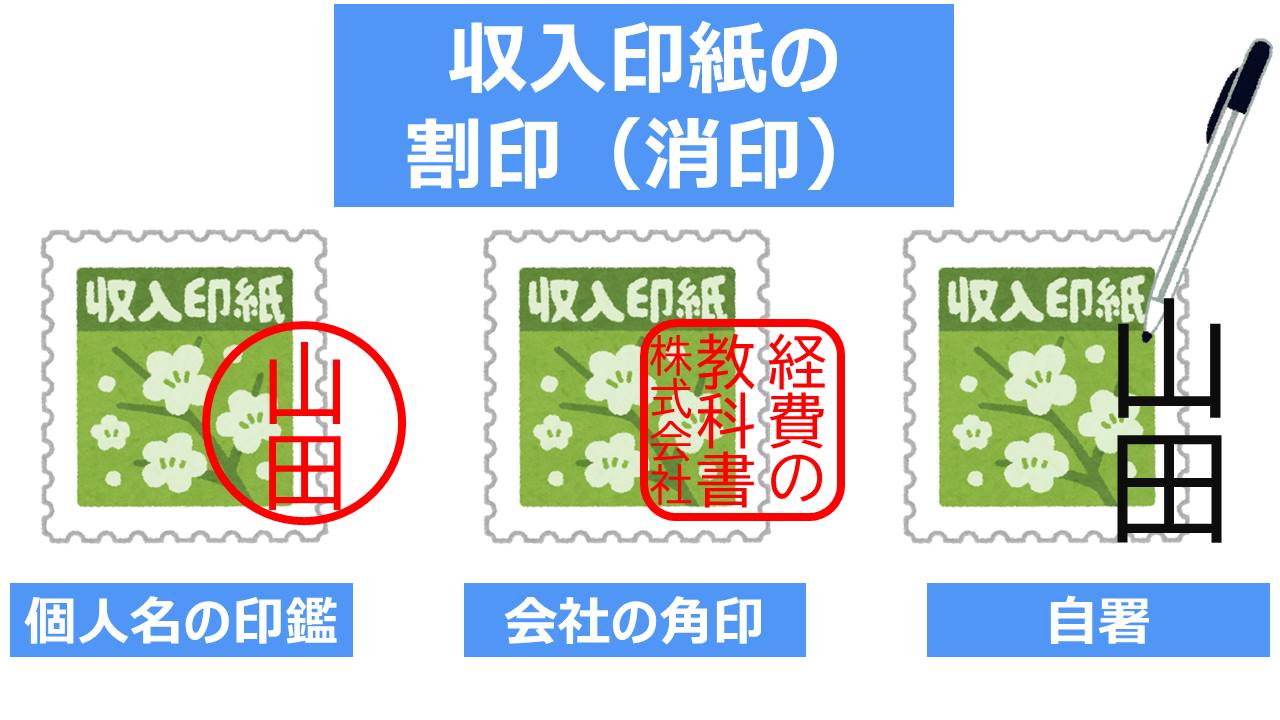
また、印紙をただ貼るだけでは納税を完了したことにはならず、消印(けしいん・割り印)を正しく行う必要があります。消印は、印紙の再利用(使い回し)を防止するために義務付けられている手続きです。
消印は、印紙の表面と書類の台紙の両方にまたがるように押印または署名(サイン)します。消印に使用する印鑑は、契約書に押した実印や銀行印である必要はなく、認印やゴム印、あるいは担当者の手書き署名でも法的に認められています。印紙を貼っていても消印を忘れていた場合、消印されていない印紙の額面金額と同額の過怠税が科されるため注意が必要です。

【実態検証】どこで買える?買い間違い・貼り間違えの対処法と仕訳
急に印紙が必要になった際、どこへ行けば手に入るのかを把握しておくことは実務上の必須知識です。
日常的に最も手軽なのはコンビニエンスストア(セブン-イレブン、ファミリーマート、ローソン等)ですが、コンビニで常備されているのは基本的に「200円の収入印紙」のみであるケースが大半です。高額な契約書に必要な数千円〜数万円単位の印紙を購入したい場合は、郵便局の窓口、法務局(登記所)内の売店、あるいは金券ショップを利用する必要があります。
購入・使用にあたって混乱しやすいのが、「収入印紙」と「収入証紙」の違いです。両者は名前も見た目も似ていますが、全く別の使途を持っています。
- 収入印紙(国):印紙税の納税、国の公的資格試験の受験料、パスポートの国納付分など「国」に対する支払いに使用。
- 収入証紙(地方自治体):運転免許証の更新手数料、高校の受講・受験料、公立病院の手数料など「都道府県」に対する支払いに使用(※デジタル化に伴い廃止を進める自治体も増加)。
もし間違えて不要な額面の印紙を購入してしまった場合や、書類に貼り付けた後に契約が破棄・書き損じとなった場合、郵便局の窓口で1枚あたり5円(額面10円未満は半額)の手数料を支払うことで別の印紙や切手に交換可能です。ただし、郵便局で現金の払い戻し(返金)を受けることはできません。現金で還付を受けたい場合は、税務署へ「印紙税過誤納確認申請書」を提出し、審査を経て指定口座へ振り込んでもらう正規の手続きが必要となります。
経理・会計処理における仕訳では、収入印紙を購入した際は一般的に「租税公課」勘定を使用します。期末(決算時)に未使用の印紙が手元に残っている場合は、「貯蔵品」勘定に振り替えて資産計上するのが原則的な会計ルールです。
【2026年最新の節税策】電子契約なら印紙税が非課税になる法的根拠
企業のDX(デジタルトランスフォーメーション)が標準化した現在、印紙税対策として最も効果的な手段が「電子契約への移行」です。
印紙税法第2条において、印紙税は「文書を作成した時」に納税義務が生じると定められています。この「作成」について、過去の国会答弁(平成17年3月30日・内閣総理大臣答弁書)や国税庁の見解において、「目的物の交付とは、用紙等に記載された有体物としての文書の交付を指すものであり、電磁的記録(PDF等の電子データ)を提供・送付した行為は文書の作成に当たらない」と明確に解釈されています。
つまり、どれだけ高額な売買契約書や請負契約書であっても、クラウドサイン等の電子契約サービスを利用して締結した場合や、電子メールでPDFファイルを送付して合意した場合には、印紙税は1円もかかりません(非課税)。領収書についても同様で、WebサイトからダウンロードするPDF領収書やメール添付の領収データには印紙の貼付が一切不要です。
【プロの結論】紙の契約を続けるべきケース・電子化を急ぐべき企業の判断基準
印紙税の節約という観点から見れば、全ての契約を電子化するのが最も合理的です。しかし、実務の現場では相手企業のITリテラシーや業界慣行に応じた判断が求められます。
【電子契約へ即座に全面移行すべきケース】
- 月間の契約締結件数が多く、印紙代や郵送費・印刷代などの間接コストが月額数万円以上かかっている企業
- 業務委託契約や請負契約など、第2号・第7号文書を頻繁に交わすIT・クリエイティブ・コンサルティング業界
- リモートワーク環境を推進し、押印・製本・郵送の手作業による工数ロスを根絶したい組織
【紙の契約書を一部残しておくべきケース】
- 取引先が高齢の個人事業主や、電子署名の受け入れ規程が整備されていない官公庁・一部の伝統的大企業である場合
- 法律上、書面による交付が義務付けられているごく一部の契約類型(定期借地契約の一部や任意後見契約など、公正証書が必要な取引)

【印紙 と は わかり やすく】に関するよくある質問(FAQ)
Q1:クレジットカード決済で5万円以上の買い物をしたとき、レシートや領収書に印紙が貼られていないのはなぜですか?
A1:クレジットカード決済は信用取引(後払い)であり、その場で直接金銭の受け渡しが発生していないためです。レシートや領収書上に「クレジットカード利用」「クレジット決済」と明記されている場合は、受取金額が5万円以上であっても印紙税法上の非課税扱いとなり、印紙を貼る必要はありません。ただし、クレジット利用の記載がない場合は印紙が必要となります。
Q2:消印(割り印)を忘れて契約相手に渡してしまいました。どうすればいいですか?
A2:印紙が貼られていても消印がない場合、消印されていない印紙の額面と同額の過怠税が課されるリスクがあります。速やかに契約相手に連絡を入れ、書類を回収するか、先方の担当者に印紙と台紙にまたがる形で押印・サインをしてもらうよう依頼してください。
Q3:印紙代は契約の「甲」と「乙」のどちらが負担すべきものですか?
A3:印紙税法上は「課税文書の作成者」が連帯して納税義務を負うと定められています。一般的には、契約書を2通作成して双方が1通ずつ保管する場合、各自が保有する1通分の印紙代をそれぞれ負担するのが商慣習です。ただし、当事者間の合意によってどちらか一方が全額負担しても法律上問題はありません。
まとめ:印紙の正しいルールを理解して無駄な過怠税とコストを防ぐ
収入印紙は、単なる事務手続きの小紙片ではなく、国の税制に直結した法的証票です。5万円以上の領収書や業務委託・請負・不動産売買などの課税文書を作成する際には、正しい税額の把握と正確な消印が欠かせません。
貼り忘れによる最大3倍の過怠税リスクを回避することはもちろん、現代のビジネスにおいては電子契約やWeb領収書を積極的に活用することで、合法的に印紙税コストをゼロに抑えることが可能です。紙のルールを正しく遵守しながら、必要に応じて電子化へのシフトを進め、安全かつ効率的な取引環境を整えていきましょう。 (出典: 印紙 と は わかり やすく(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
